Du crédit bancaire à la dette privée, des club deals à la titrisation, Federico Lione analyse pourquoi la structure du capital doit être conçue en même temps que l’actif immobilier.
Analyses, études de cas et notes de marché de CGPH Banque d’affaires — finance d’entreprise et conseil stratégique.
Articles éditoriaux et actualités présentant nos perspectives de conseil.
Conversations vidéo et présentations institutionnelles.
Guides sectoriels et ouvrages publiés par CGPH Banque d’affaires, dont From Idea to Capital.
Série en 15 parties d’Andrea Battista LL.M. sur l’architecture juridique d’une opération de fusions-acquisitions.
Série en 10 parties d’Andrea Battista LL.M. sur la préparation au financement et le conseil en finance d’entreprise.
Couverture éditoriale indépendante et communiqués vérifiés mentionnant CGPH Banque d’affaires et Altherum.
Rencontres à venir et archive des événements passés.

Du crédit bancaire à la dette privée, des club deals à la titrisation, Federico Lione analyse pourquoi la structure du capital doit être conçue en même temps que l’actif immobilier.

L’euro numérique est souvent présenté comme un projet technologique. Son enjeu réel est plus large : l’Europe cherche à déterminer si la monnaie publique peut rester utilisable dans une économie où les paiements sont de plus en plus numériques, tout en renforçant la résilience, en protégeant la vie privée et en limitant la dépendance envers un nombre restreint de prestataires non européens.

Le rapprochement annoncé entre Salesforce et Braze repose sur une logique stratégique intuitive : associer une plateforme client étendue à des capacités d'engagement en temps réel. Mais la complémentarité des produits n'est qu'une hypothèse de départ. La valeur de l'opération dépendra d'une question plus exigeante : comment transformer cette cohérence en un modèle opérationnel que les clients, les équipes produit et les actionnaires pourront réellement observer ?

La dette privée représente désormais un marché de 4 100 milliards de dollars. Sa prochaine phase se jouera moins sur les volumes de collecte que sur la sélection du crédit, les protections structurelles et la capacité à distinguer une pression temporaire d’une dégradation fondamentale.

Une entreprise peut présenter une économie attractive, une stratégie crédible et une équipe dirigeante solide, tout en restant difficile à comprendre pour les investisseurs. La communication financière ne réduit cet écart que lorsqu'elle relie clairement performance, trésorerie, risques et besoins de financement.
Une baisse du taux directeur ne crée pas automatiquement une fenêtre de financement fiable. Lorsque la liquidité des marchés souverains dépend davantage d’intermédiaires à effet de levier et de financements courts, les conditions de repo, les appels de marge et la capacité de bilan peuvent se tendre avant même que le scénario monétaire ne change. Pour une entreprise, la question n’est donc pas seulement de savoir où vont les taux, mais si le marché pourra absorber le risque au moment où le capital sera nécessaire.

Le renouvellement d’une police confirme qu’une couverture a été placée pour une nouvelle période. Il ne prouve pas que l’actif restera assurable à des conditions acceptables, répondra aux exigences futures des prêteurs ou préservera la continuité locative et la liquidité de sortie. La finançabilité exige un lien pluriannuel entre risque physique, assurance, investissements et dette.

Un bridge n’est pas réussi parce qu’il ajoute six ou neuf mois de trésorerie. Il l’est lorsque cette période produit une preuve qui change la prochaine décision de financement, de stratégie ou d’exploitation. Sans cette preuve, le relais peut simplement financer une nouvelle séquence de la même incertitude.

Les intérêts capitalisés peuvent préserver la trésorerie au moment où l’entreprise en a le plus besoin. Mais le coupon impayé ne disparaît pas : il augmente la créance qui devra être absorbée lors du refinancement, de la cession ou à l’échéance. Le vrai test n’est pas de savoir si le PIK crée du temps, mais si l’entreprise peut croître plus vite que la dette.

L’offre en numéraire annoncée par Sazerac valorise chaque action Berentzen à 5,55 euros, soit une prime d’environ 68 % par rapport à la moyenne XETRA non affectée sur trois mois retenue par les parties. C’est le chiffre le plus visible de l’opération. Ce n’est pas encore l’ensemble des éléments nécessaires à une décision : le document d’offre, ses conditions détaillées et l’avis motivé commun des organes de Berentzen restent à publier.

Le débat européen sur le financement part souvent du volume de l’épargne des ménages pour aboutir aux besoins des entreprises innovantes. La distance entre ces deux chiffres n’est pas un détail technique. C’est une chaîne de mandats, de véhicules, d’infrastructures de marché, de règles transfrontalières, de confiance des investisseurs et de préparation financière des entreprises.

Reporter une échéance peut supprimer un mur de refinancement immédiat. Cela ne crée ni trésorerie, ni désendettement, ni certitude d’accès au marché lors de la prochaine échéance. Le délai obtenu n’a de valeur que s’il conduit, de manière mesurable, vers une structure financière à nouveau finançable.

Un earn-out transforme une partie du prix en créance sur la performance future. Or, après le closing, l’acquéreur contrôle généralement les décisions qui façonnent cette performance. Le mécanisme ne peut donc fonctionner que si l’indicateur, le modèle opérationnel, les droits d’information et le règlement des différends sont conçus ensemble.

Une transaction n’est pas prête parce que la data room est complète. Elle l’est lorsque le conseil sait ce qu’il cherche à obtenir, quelles preuves soutiennent le projet, où le processus peut se rompre — et qui a le pouvoir de décider lorsque cela arrive.

Le bon investisseur stratégique peut apporter une distribution, une crédibilité et des leviers opérationnels qu’un investisseur financier ne reproduit pas. Il peut aussi créer des contraintes d’information, de gouvernance et de concurrence qui ne deviennent visibles qu’au tour suivant ou lors de la sortie.

Un site n’est pas prêt à être alimenté parce qu’un volume de mégawatts figure dans une lettre de raccordement, une présentation commerciale ou un modèle financier. L’analyse commence lorsque capacité, calendrier, résilience et responsabilités contractuelles peuvent être examinés ensemble.

Une opération synthétique peut créer de la capacité en capital réglementaire en transférant du risque de crédit. Que cette capacité finance des prêts, renforce le bilan ou alimente des distributions relève d’une autre décision.

L’accord H.I.G.–MISTRAS montre pourquoi un go-shop doit être analysé avec le financement, les votes, les indemnités et la certitude d’exécution.

Les investisseurs consacrent parfois plusieurs semaines à l’entreprise et quelques heures seulement au système qui les gouvernera après la réalisation. Dans un club deal, les deux méritent une véritable diligence : l’actif produit le rendement, mais le système de décision organise la circulation du risque, de l’information et du contrôle.

Les actions de préférence peuvent préserver la trésorerie aujourd’hui en déplaçant une partie de leur prix vers la détention future, les droits de décision et le produit de sortie. L’instrument doit être apprécié comme un système, pas à partir de l’absence de coupon programmé.

Un carve-out ne transfère pas l’activité décrite dans une présentation. Il transfère les entités, actifs, passifs, équipes, contrats et dépendances que les documents parviennent à placer du même côté de la ligne au jour de la réalisation.

Le pourcentage cédé est visible. L’influence transférée se répartit entre le conseil, les matières réservées, l’information, les financements futurs et les clauses de sortie. Une décision sérieuse sur l’ouverture du capital doit valoriser les deux.

Le premier CLO européen de Macquarie Asset Management envoie un signal utile au marché. La question essentielle n’est pas de savoir si le risque a disparu, mais où il s’est déplacé, qui le porte désormais et ce que cette nouvelle capacité peut réellement financer.

La difficulté n’est plus de constater que les taux montent. Elle consiste à déterminer si le choc énergétique durera assez longtemps — et se diffusera assez largement dans les prix et la demande — pour invalider les hypothèses qui relient budget, liquidité et financement.
L’opération ne se réalise pas lorsqu’un seul chantier est prêt. Elle se réalise lorsque les autorisations, les fonds disponibles, l’exécution de change et la préparation opérationnelle peuvent converger à la même date.

L’IA générative facilite l’accès à l’information financière. Elle ne rend pas plus simples les conséquences d’une décision d’investissement.
Le sale-and-leaseback libère une fois du capital et rachète l’occupation dans la durée. L’opération ne crée de valeur que si l’emploi des fonds justifie la charge, les contraintes et les risques conservés dans le bail.

Le passage d’Euroclear de 49 % à 90 % du capital d’Inversis associe une plateforme européenne à une franchise locale reconnue. La valeur stratégique dépendra de leur capacité à s’intégrer sans transformer la complexité opérationnelle en friction pour les clients.

Un bon teaser ne cherche pas à tout raconter. Il donne à l’acquéreur pertinent suffisamment d’éléments pour reconnaître l’intérêt de l’opération, tout en laissant au cédant la maîtrise des informations communiquées, de leurs destinataires et de leur calendrier.

Le taux directeur compte. Mais une entreprise n’emprunte pas à un titre de presse. Elle se finance sur des marchés et auprès d’institutions qui réévaluent différemment le risque, la maturité, les sûretés, les options et la certitude d’exécution.

La dette, le capital minoritaire et la cession stratégique n’ont pas seulement des prix différents. Ils répartissent différemment les droits, les obligations et l’avenir. La comparaison doit commencer par ce que les actionnaires veulent encore contrôler après l’opération.

Repousser une échéance peut supprimer un mur de liquidité immédiat. Cela ne crée pas, à lui seul, de trésorerie, ne réduit pas le principal et ne restaure pas la capacité d’endettement. Le conseil doit savoir quel problème il cherche réellement à résoudre.
CGPH Banque d’affaires a reçu un nouveau mandat d’origination en dette privée visant environ 30 millions d’euros à travers 5 à 15 opérations corporate et immobilières au cours des douze prochains mois, au Royaume-Uni et en Europe occidentale.

Une offre en actions assortie d’une option partielle et plafonnée en numéraire ne sert pas seulement à régler le prix. Elle détermine qui conserve le risque de marché, qui supporte le risque de financement et quelle flexibilité subsiste entre l’annonce et la réalisation.

L’Europe rend plus lisible la manière dont une opération bancaire significative sera examinée. Cela ne simplifie pas sa mise en œuvre. Cela permet d’en éprouver plus tôt la logique stratégique.

Lorsque le Trésor américain rachète ses propres obligations, la comparaison immédiate est celle de l’assouplissement quantitatif. L’analyse utile commence précisément là où cette comparaison s’arrête.

Can tokenization unlock the world's rarest gem? Discover how blockchain fractionalizes Paraíba tourmaline.

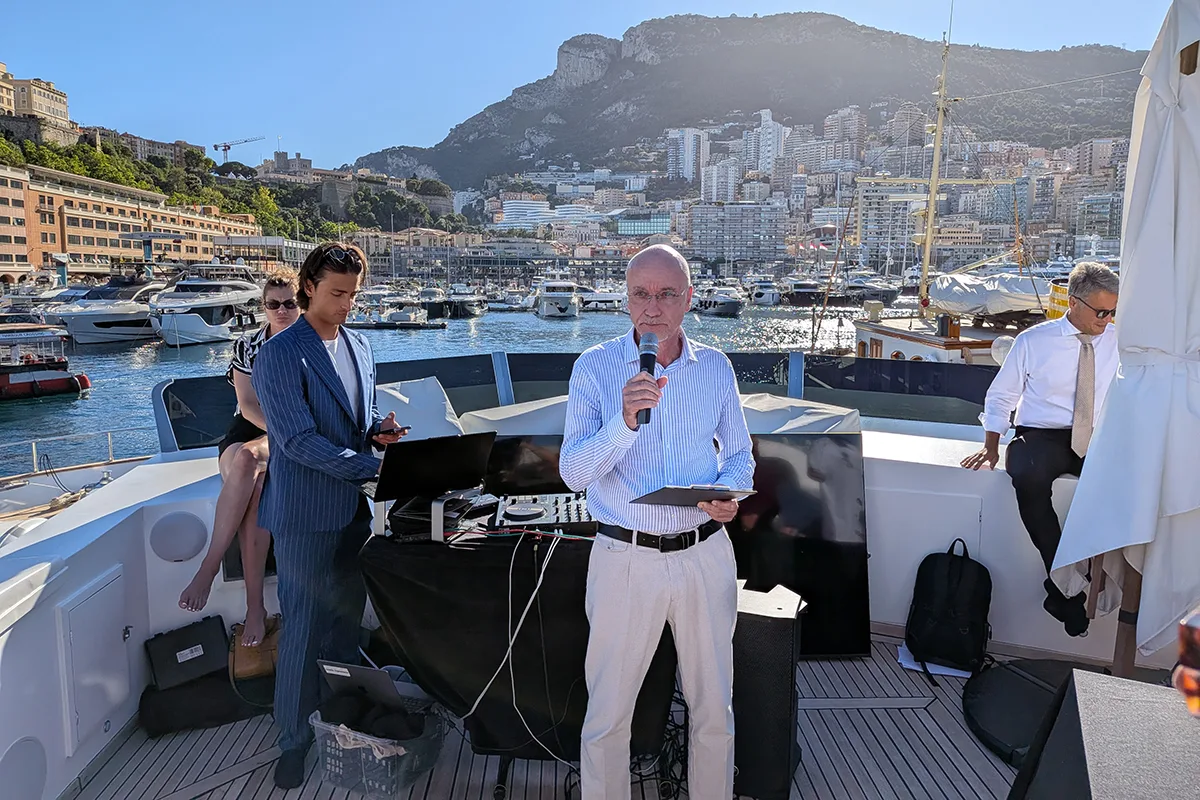
Événement officiel de lancement d'Altherum, organisé à bord du yacht privé Zaffiro amarré au Port Hercule, Monaco. Une soirée sur invitation réunissant HNWI, investisseurs, gestionnaires de fortune et banquiers privés, autour d'une vente tokenisée en direct d'œuvres d'art et de pièces de collection sélectionnées, à un prix plancher défini. Une part des produits a été reversée à la Fondazione Francesca Rava. Couverture assurée par Class CNBC (Milano Finanza).

CGPH Banque d’affaires a participé au Goodwill Ambassadors Award Gala 2026, organisé par le Monaco Ambassadors Club à l'Hôtel de Paris à Monaco, une soirée sur invitation réunissant diplomates, personnalités culturelles et partenaires institutionnels.

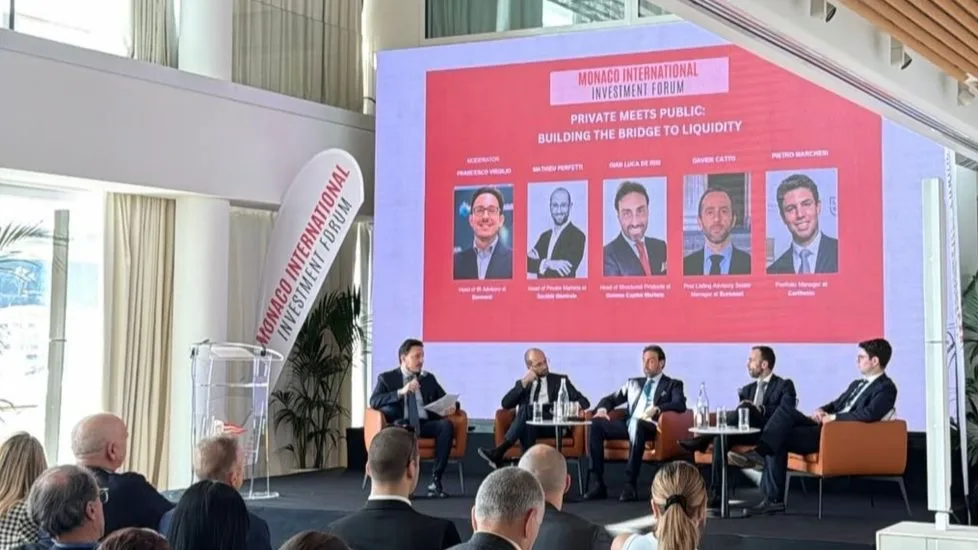
CGPH a participé à la 5e édition du Monaco International Investment Forum au Yacht Club de Monaco, à la rencontre d'investisseurs institutionnels, family offices et acteurs du secteur. Une session phare, « Family Office Investing: Creating Value Across Generations », a exploré la manière dont les family offices déploient un capital patient et multigénérationnel.

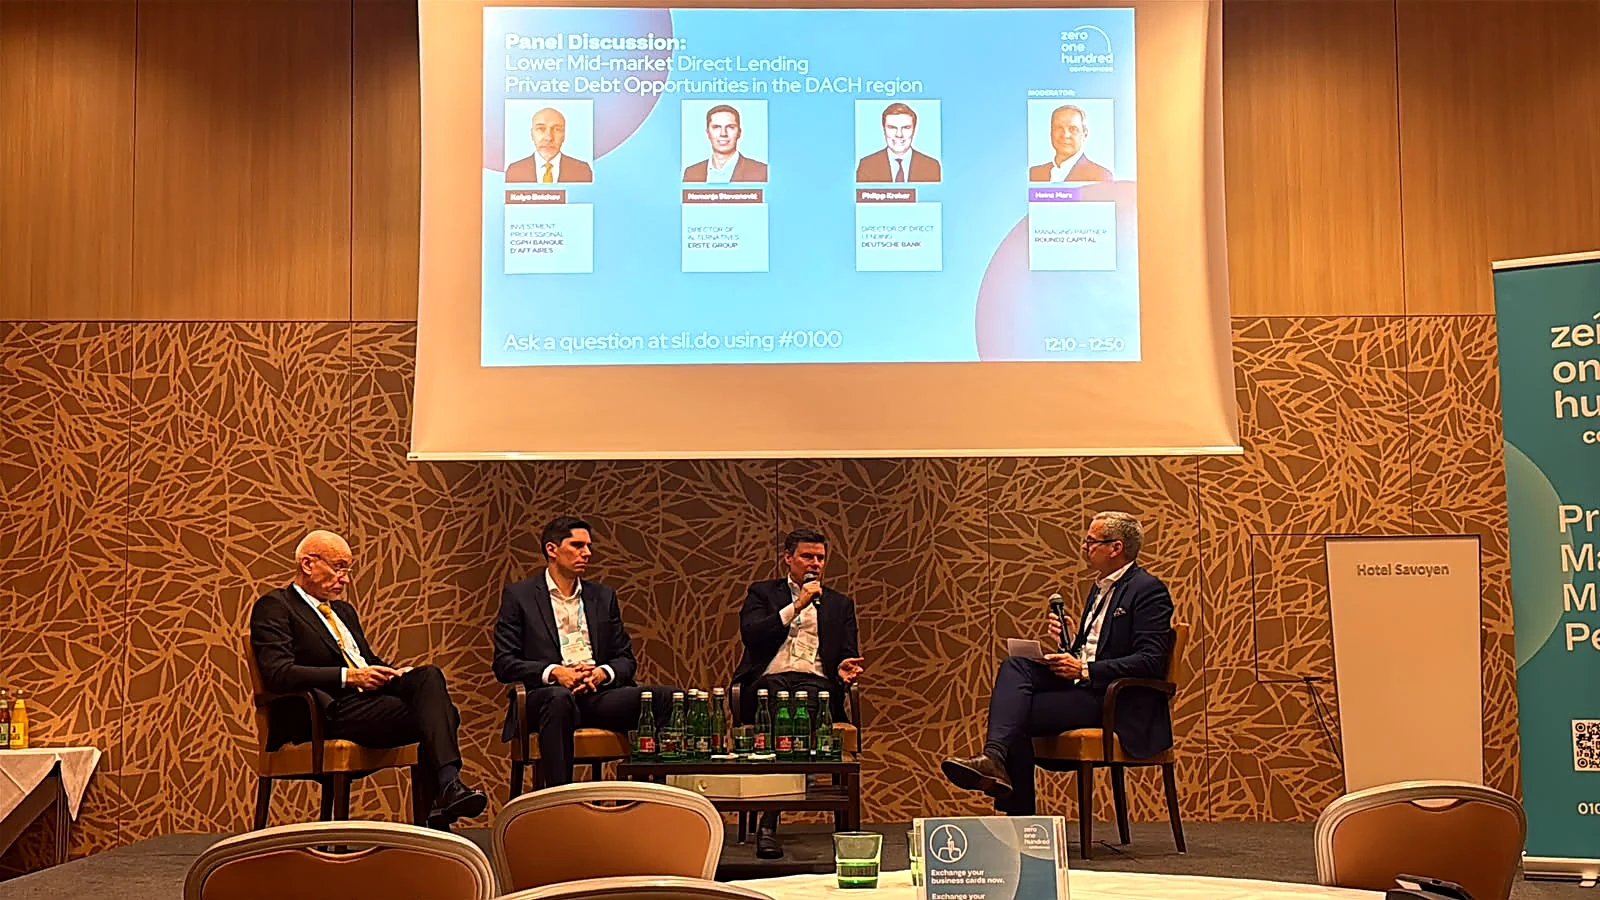
CGPH Banque d’affaires a participé à la Conférence 0100 DACH à Vienne, l'un des principaux rendez-vous européens dédiés au private equity et à la dette privée. Kolyo Boichev, CEO de CGPH Group, est intervenu sur le panel Private Debt aux côtés d'Andrea Battista, Head of Legal, et d'Alberto Chiesa. Les échanges ont porté sur l'évolution des marchés de dette privée, le rôle du capital institutionnel et les solutions de financement structuré pour les entreprises européennes.

CGPH Banque d’affaires a participé à IPEM Cannes 2026, l'un des principaux rendez-vous internationaux dédiés au private equity, à la dette privée et au capital institutionnel. Andrea Battista a représenté le groupe aux côtés de Valentina Todorova et Alessandro Montefiori, à la rencontre de fonds d'investissement internationaux, family offices et opérateurs du capital privé.
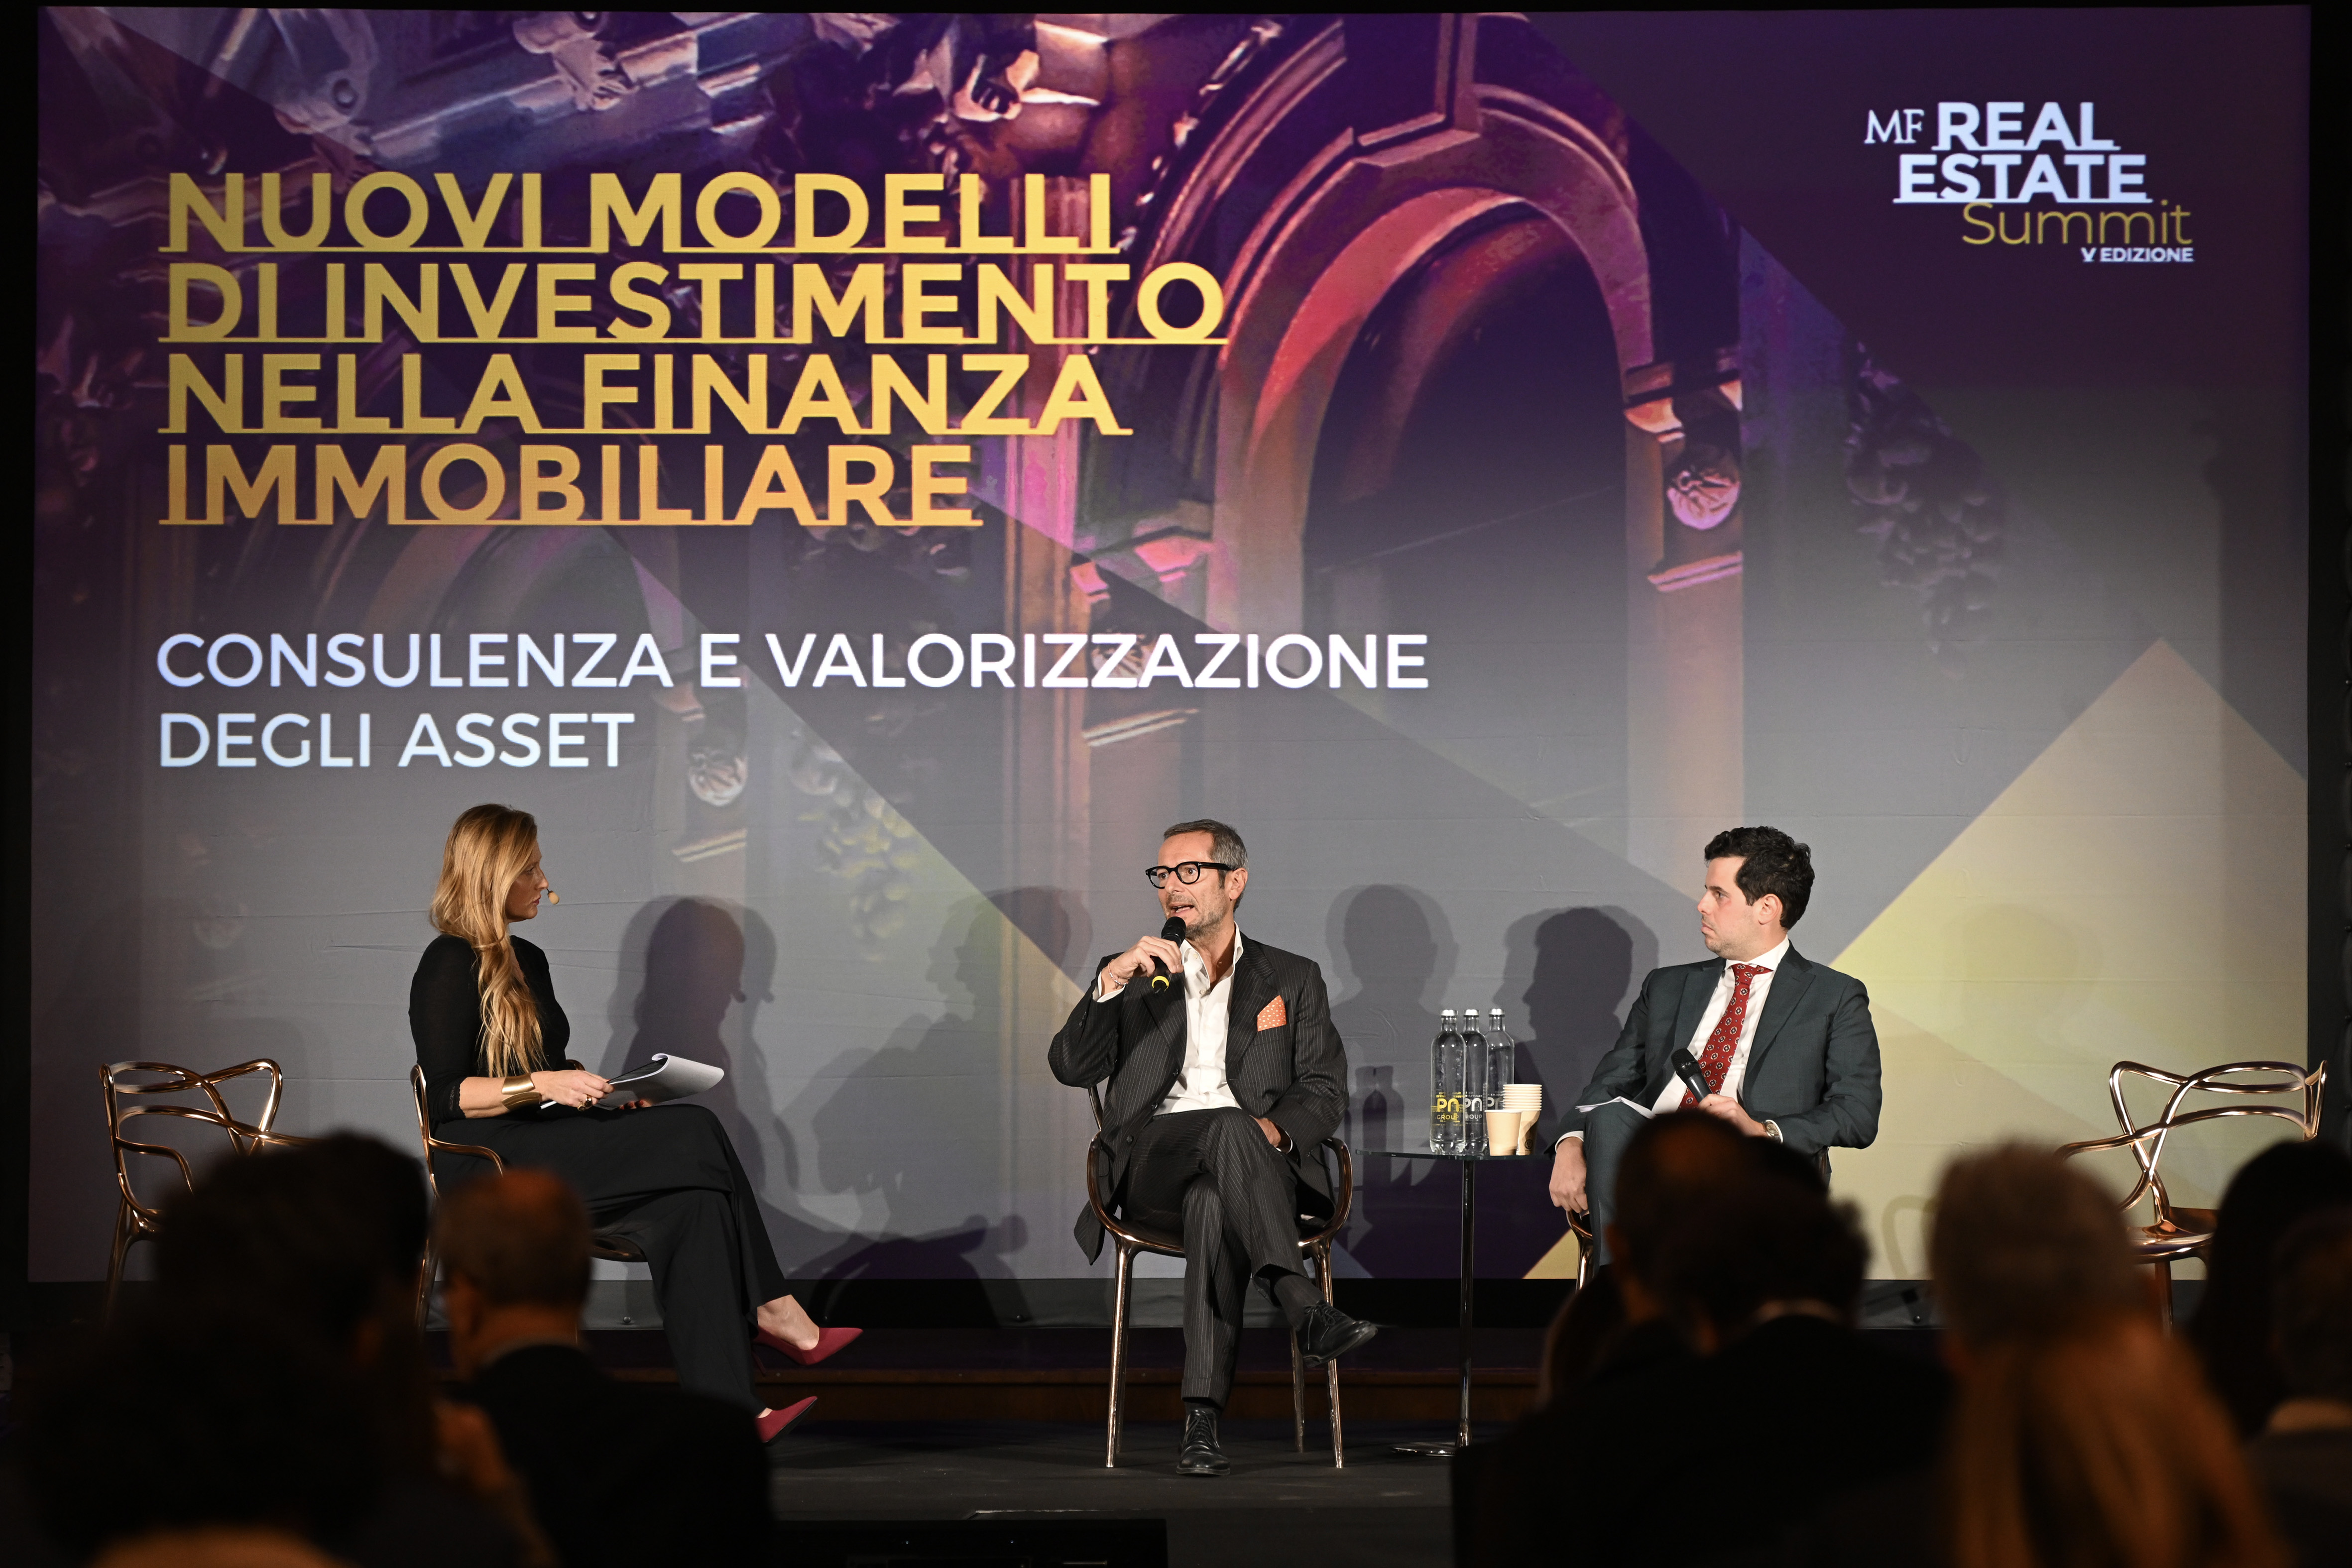
Rediffusion du panel du MF Real Estate Summit 2024 — négociation, finalisation et stratégies d'atténuation des risques dans les transactions immobilières.

Federico Lione a participé au MF Real Estate Summit 2024 organisé par Milano Finanza, intervenant sur le panel dédié à la négociation, la finalisation et les stratégies d'atténuation des risques dans les transactions immobilières.

Une introduction à la tokenisation et à son impact sur l'investissement en art, présentée par l'équipe Altherum.

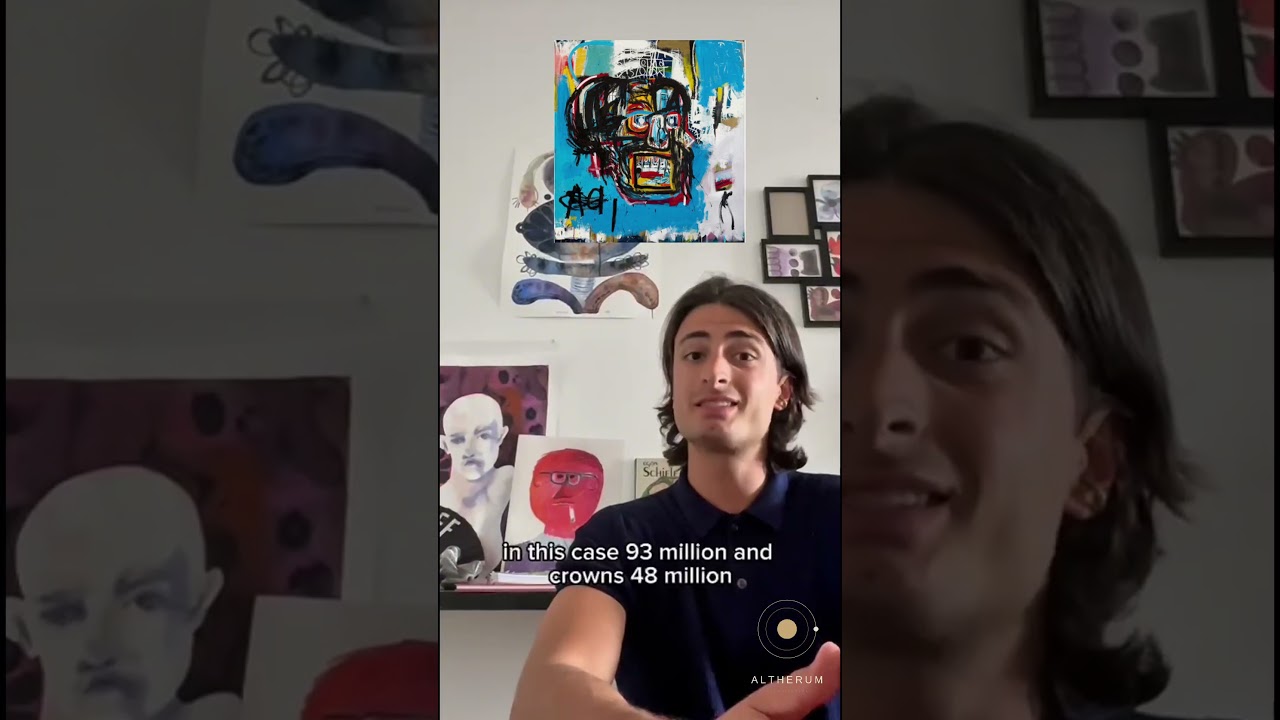
Une courte vidéo éditoriale explorant la comparaison entre l'art tokenisé et les marchés traditionnels.

Une courte vidéo éditoriale sur 110 millions d'euros de subventions et financements bonifiés pour les entreprises touristiques en Italie.

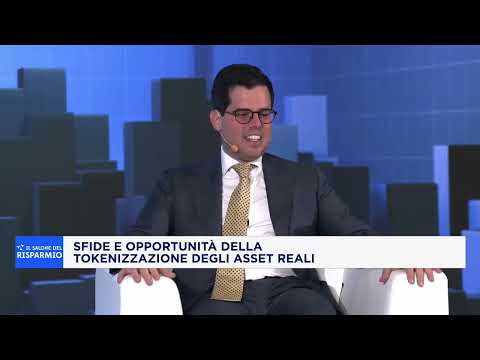
Table ronde du Salone del Risparmio — enjeux et opportunités de la tokenisation des actifs réels, avec l'équipe Altherum.

Spéciale Class CNBC depuis Monaco : Altherum et la nouvelle frontière des investissements alternatifs.

CGPH Banque d’affaires au Goodwill Ambassadors Award Gala 2026, à Monaco.

Événement des membres du Chinese Business Club à Paris — avec Louis Sarkozy et CGPH Banque d’affaires.

CGPH Banque d’affaires au Chinese Business Club à Paris — avec Yannick Bolloré.

Comment l'allocation directe de capital libère de la valeur dans les actifs réels, au-delà des structures de fonds traditionnelles.

Présentation institutionnelle des CGPH Proprietary Private Bonds — cadre de conseil et périmètre d'éligibilité.

Un guide stratégique d'Andrea Battista, Directeur juridique de CGPH Banque d’affaires, sur la manière dont la structure et la crédibilité transforment les idées en capital. La crédibilité est le premier capital acheté par les investisseurs.

L'équipe Altherum a participé à une table ronde du Salone del Risparmio sur les enjeux et opportunités de la tokenisation des actifs réels.

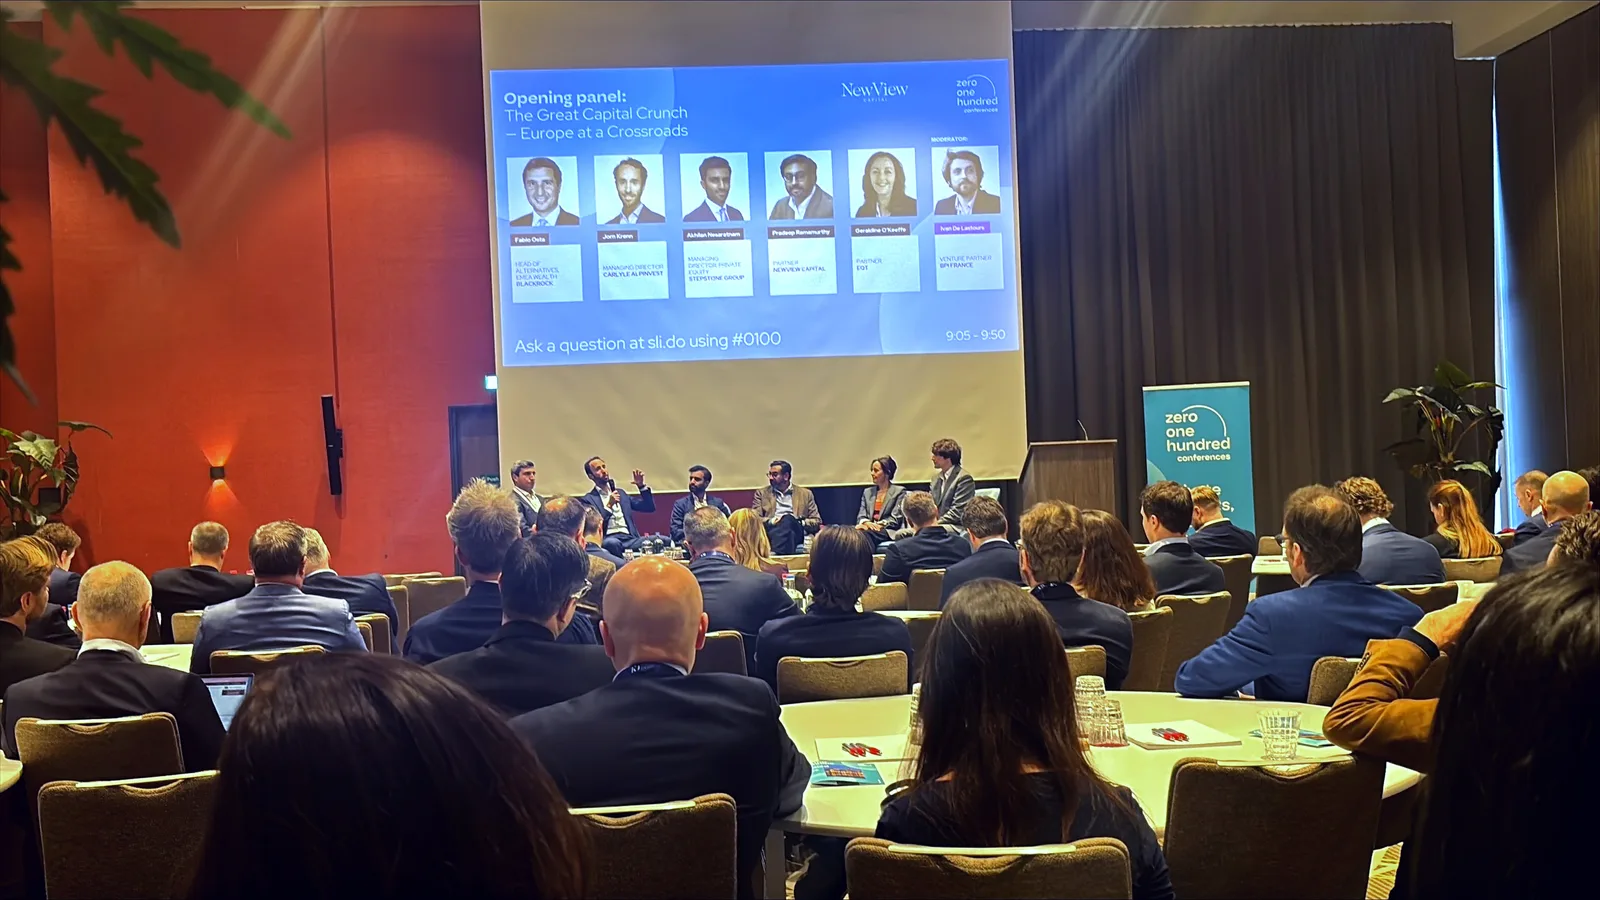
CGPH Banque d’affaires était représentée à la Conférence 0100 Europe 2026 à Amsterdam par Isabella Virginia Perin, Investor Relations Specialist, et Alessandro Montefiori, Investment & Business Development Analyst, à la rencontre d'investisseurs et d'opérateurs de marché autour des marchés privés et des relations investisseurs.

CGPH Banque d’affaires a participé au MIPIM à Cannes, principal rendez-vous mondial de l'immobilier, à la rencontre d'investisseurs internationaux, de développeurs et de partenaires institutionnels actifs dans la finance des actifs réels.