Finance immobilière : concevoir le capital autour de l’actif
Du crédit bancaire à la dette privée, des club deals à la titrisation, Federico Lione analyse pourquoi la structure du capital doit être conçue en même temps que l’actif immobilier.
Finance immobilière : concevoir le capital autour de l’actif
Du crédit bancaire à la dette privée, des club deals à la titrisation, Federico Lione, Founding Partner de CGPH Banque d’Affaires, analyse l’évolution du conseil financier appliqué à l’immobilier et la nécessité de concevoir la structure du capital en même temps que le projet.
La valeur d’un immeuble ne dépend pas uniquement de son emplacement, de sa qualité de construction ou de son usage. Elle dépend également de la structure financière qui rend possible son acquisition, sa transformation ou son repositionnement.
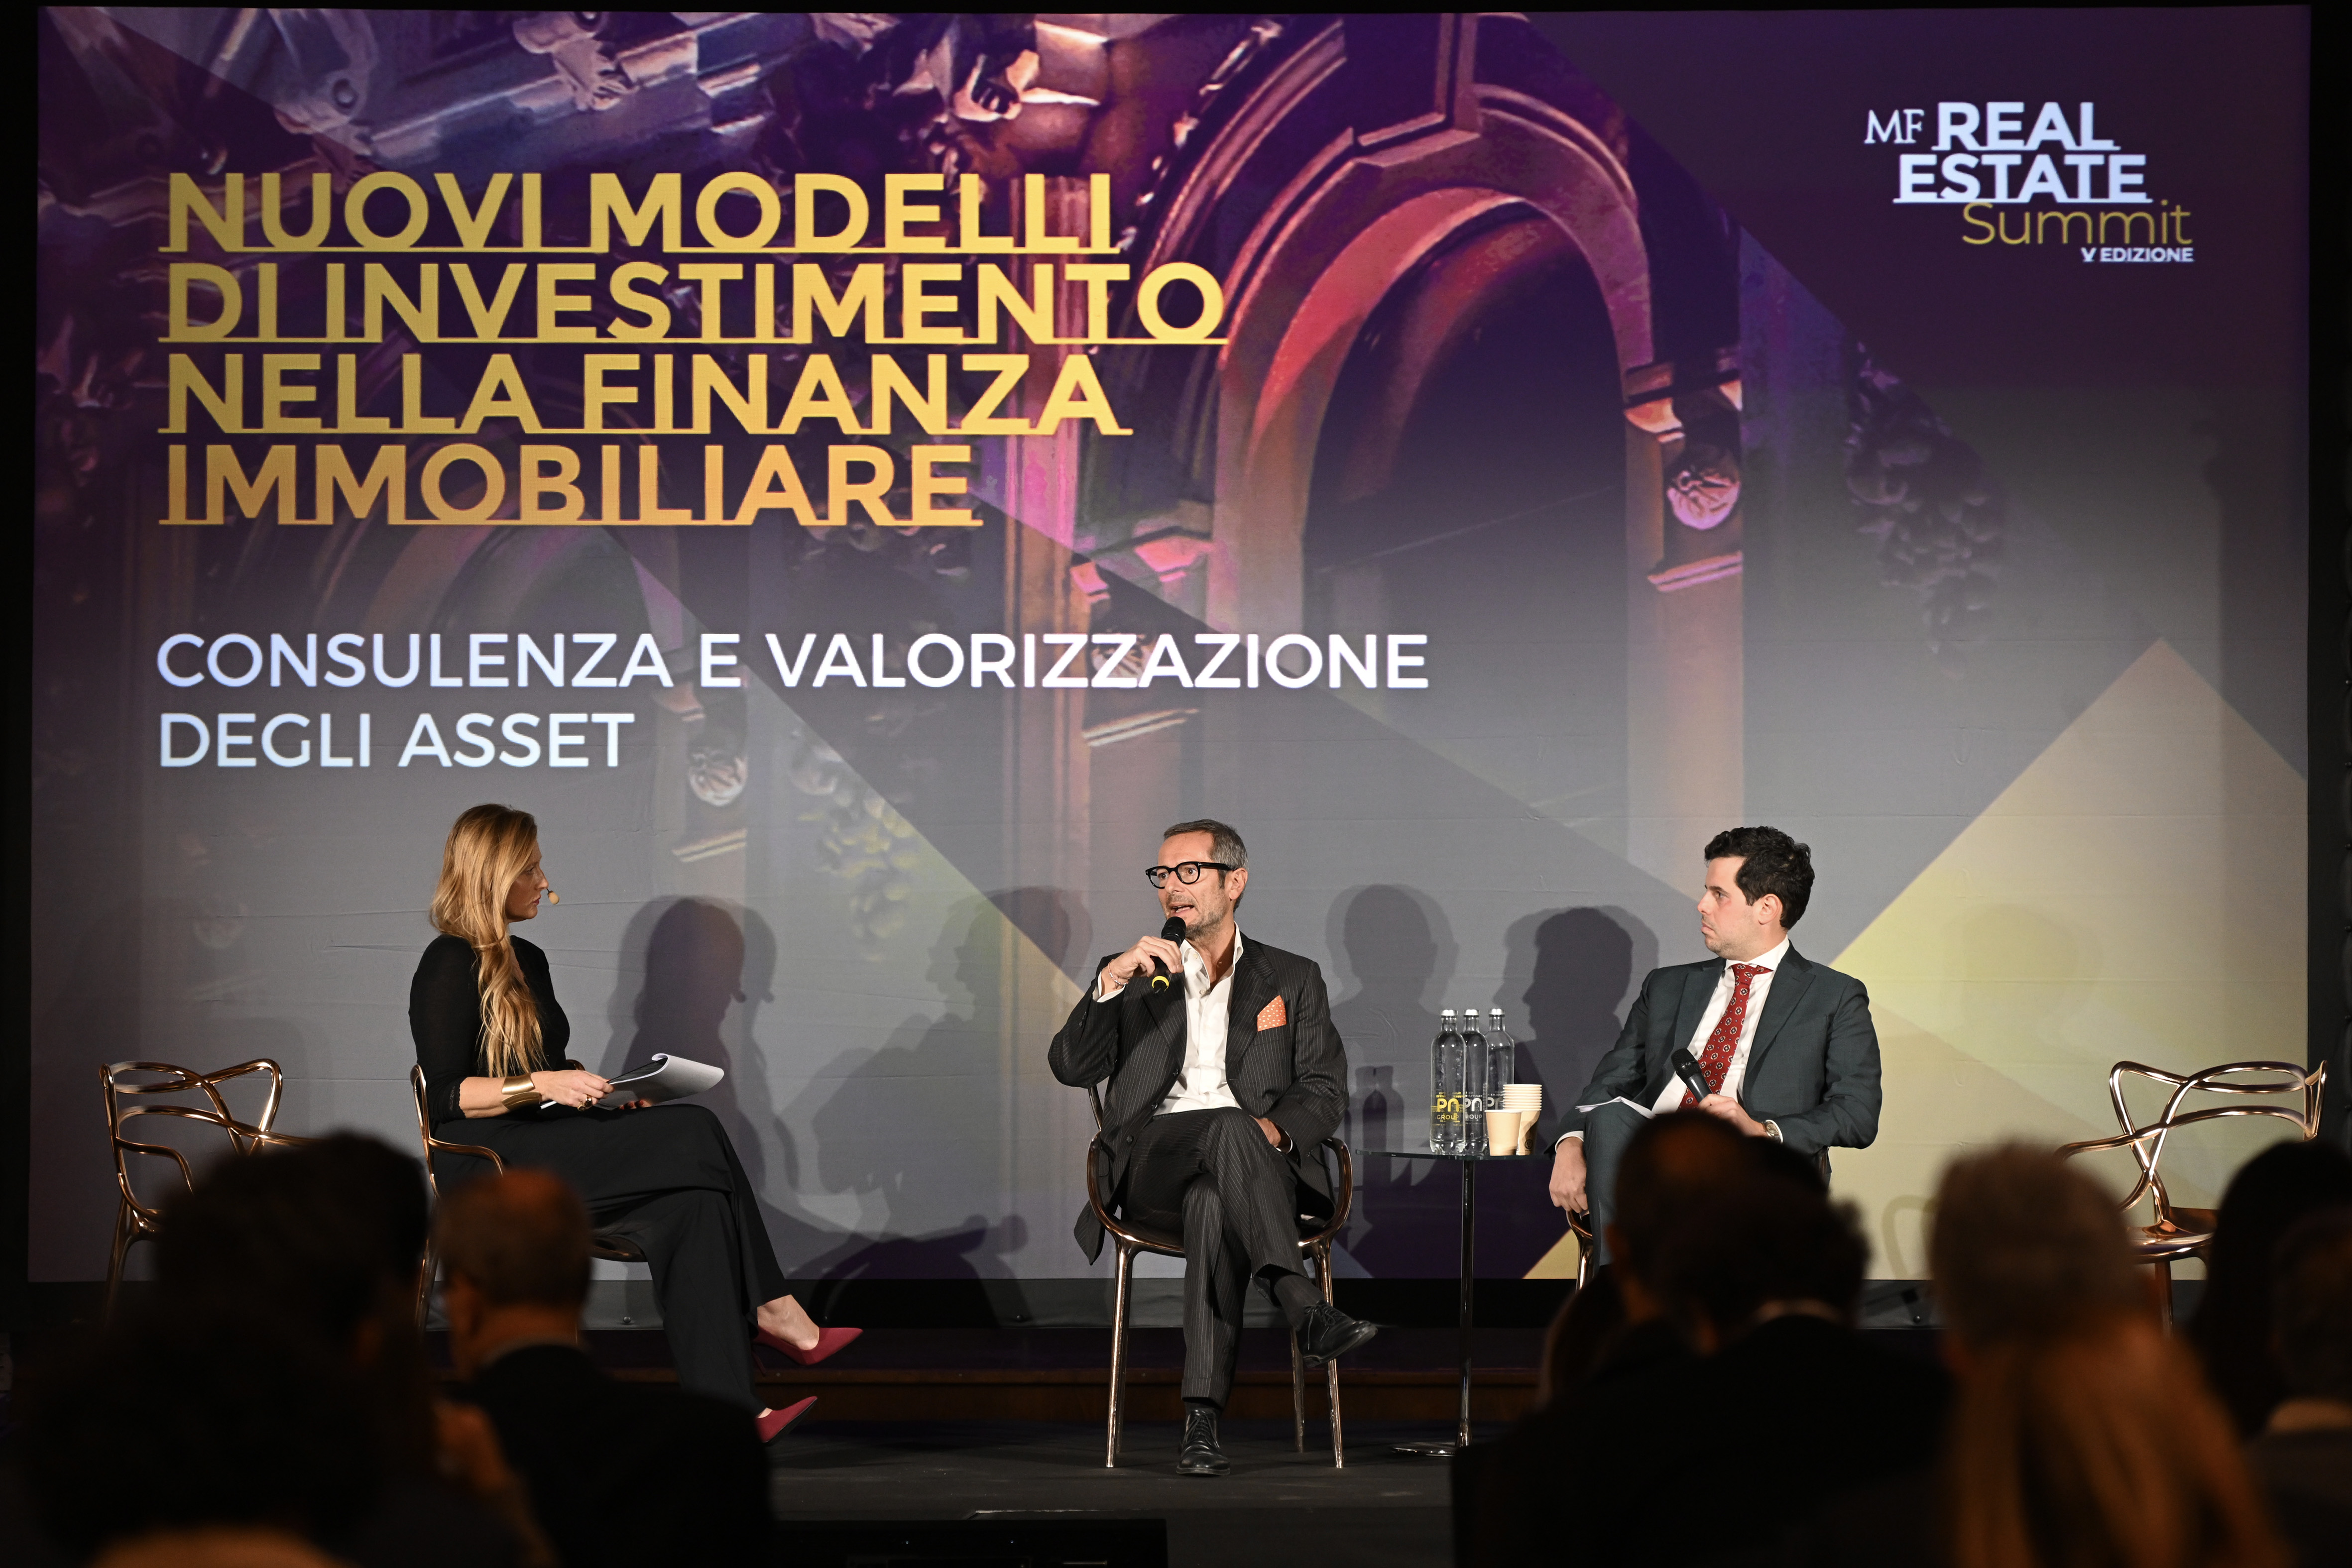
Ce constat a nourri les échanges du MF Real Estate Summit 2026, organisé par Milano Finanza et Class Editori. Lors du panel Nouveaux modèles d’investissement dans la finance immobilière : conseil et valorisation des actifs, j’ai échangé avec Alessandro Busci, CEO de Prelios SGR, sur l’évolution du marché et sur les attentes nouvelles des propriétaires et des investisseurs.
De la recherche de financement à la construction de l’opération
Pendant longtemps, le conseil immobilier s’est principalement concentré sur l’intermédiation, la valorisation de l’actif et la recherche d’une banque disposée à financer l’opération. Cette approche ne suffit plus.
Le crédit bancaire demeure essentiel. Toutefois, la sélectivité accrue des prêteurs, le coût du capital et la complexité croissante des projets imposent d’intégrer le financement dès l’origine. Capital, flux de trésorerie, calendrier d’exécution, gouvernance et scénario de sortie doivent former un ensemble cohérent.
Le rôle du conseil s’élargit en conséquence. Il faut comprendre non seulement l’immeuble, mais aussi le projet économique et patrimonial qui le sous-tend. Le travail consiste à évaluer les sources de capital disponibles, à identifier rapidement les points de tension et à présenter une opération que banques, fonds, investisseurs institutionnels et family offices peuvent analyser sur ses fondamentaux.
Le conseil dont le marché a besoin aujourd’hui sait construire l’opération, et non simplement lui trouver un prêteur.
Liquidité, création de valeur et transmission
Trois situations récurrentes illustrent cette évolution.
La première concerne la liquidité. Des familles et des entreprises peuvent détenir un patrimoine immobilier important, mais peu liquide. La vente ne constitue pas toujours la réponse la plus efficiente. Un refinancement, l’apport de nouveaux capitaux ou une réorganisation de la détention peuvent libérer des ressources tout en préservant la valeur du patrimoine à long terme.
La deuxième concerne la création de valeur. Rénovation, reconversion, amélioration de la performance énergétique et changement d’usage nécessitent du capital, des compétences spécialisées et un calendrier adapté. Même un actif de qualité peut rester sous-exploité lorsque sa structure financière ne soutient pas la transformation envisagée.
La troisième est la transmission. Un patrimoine indivis, fragmenté ou peu rentable peut devenir difficile à gouverner. Une solution financière bien conçue peut aider à distinguer les besoins de la famille de la gestion des actifs, à créer de la liquidité et à rendre l’allocation de la valeur plus transparente.
Ce que les investisseurs veulent pouvoir analyser
Les investisseurs recherchent des opérations qu’ils peuvent comprendre et évaluer : un actif sous-jacent identifiable, des flux de trésorerie analysables, une gouvernance définie et une rémunération cohérente avec les risques assumés.
Cela explique en partie pourquoi l’exposition à l’immobilier passe de plus en plus par des structures financières, et non plus uniquement par l’acquisition directe d’un immeuble. Fonds immobiliers, dette privée, financement mezzanine, coentreprises, club deals et titrisations répondent à des logiques distinctes.
Le choix dépend de l’actif, de l’avancement du projet, des objectifs du propriétaire et du profil des investisseurs. L’instrument doit résulter de l’analyse de l’opération, et non la précéder.
La titrisation, un pont possible vers les marchés de capitaux
Parmi les outils disponibles, la titrisation peut établir un lien direct entre un actif ou un portefeuille d’actifs, les flux qu’il est susceptible de générer et le capital des investisseurs.
En Italie, la loi n° 130 de 1999 fournit un cadre pour certaines opérations de titrisation. L’affectation des actifs et des produits du SPV aux droits des porteurs de titres constitue l’une des caractéristiques de ce cadre. Elle ne supprime pas le risque : elle contribue à en définir l’allocation et exige une conception ainsi qu’une exécution rigoureuses.
Dans l’immobilier, de telles structures peuvent être étudiées pour certains projets de développement ou de rénovation, ainsi que pour des portefeuilles existants capables de générer des flux. Elles ne constituent ni un raccourci ni une solution standard applicable à tout actif.
Une structure soutenable repose sur une appréciation prudente de l’actif et sur un business plan testé dans des scénarios défavorables. La durée du capital doit correspondre au calendrier du projet, la gouvernance être clairement définie et la stratégie de sortie crédible. Les dimensions juridiques, fiscales, réglementaires, évaluatives et de servicing relèvent des professionnels qualifiés et des intervenants autorisés compétents.
L’alignement des intérêts précède la complexité
La qualité d’une structure financière ne se mesure pas à sa complexité. Elle dépend de l’alignement réel des intérêts du propriétaire, du promoteur, des prêteurs et des investisseurs.
Une opération est bien construite lorsque la création de valeur provient de l’exécution du projet, que l’allocation des risques est intelligible et que chaque intervenant comprend ses responsabilités, ses incitations et son horizon de temps.
Telle est l’évolution majeure du conseil en finance immobilière : dépasser le seul financement de l’immeuble pour concevoir les conditions dans lesquelles l’actif pourra créer une valeur durable.
Chez CGPH Banque d’Affaires, le point de départ réside dans l’objectif économique et patrimonial du client. Il s’agit ensuite d’évaluer les voies de financement pertinentes, de coordonner les différents travaux professionnels et d’organiser un dialogue efficace avec les apporteurs de capitaux.
Le conseil crée de la valeur non pas en ajoutant de la complexité, mais en rendant finançable un projet crédible.
Voir l’intégralité du panel
Voir la discussion sur le vidéocentre de Milano Finanza.
Pour aller plus loin
Cet article est fourni à titre d’information générale uniquement. Il ne constitue ni un conseil en investissement, juridique, fiscal, réglementaire, financier ou en évaluation, ni une offre, une sollicitation ou une recommandation. La structure d’une opération dépend de ses caractéristiques propres, du droit applicable, de sa documentation définitive et de l’intervention des professionnels qualifiés ou autorisés compétents.