Une acquisition transfrontalière obéit à quatre calendriers : autorisations, financement, change et intégration
L’opération ne se réalise pas lorsqu’un seul chantier est prêt. Elle se réalise lorsque les autorisations, les fonds disponibles, l’exécution de change et la préparation opérationnelle peuvent converger à la même date.
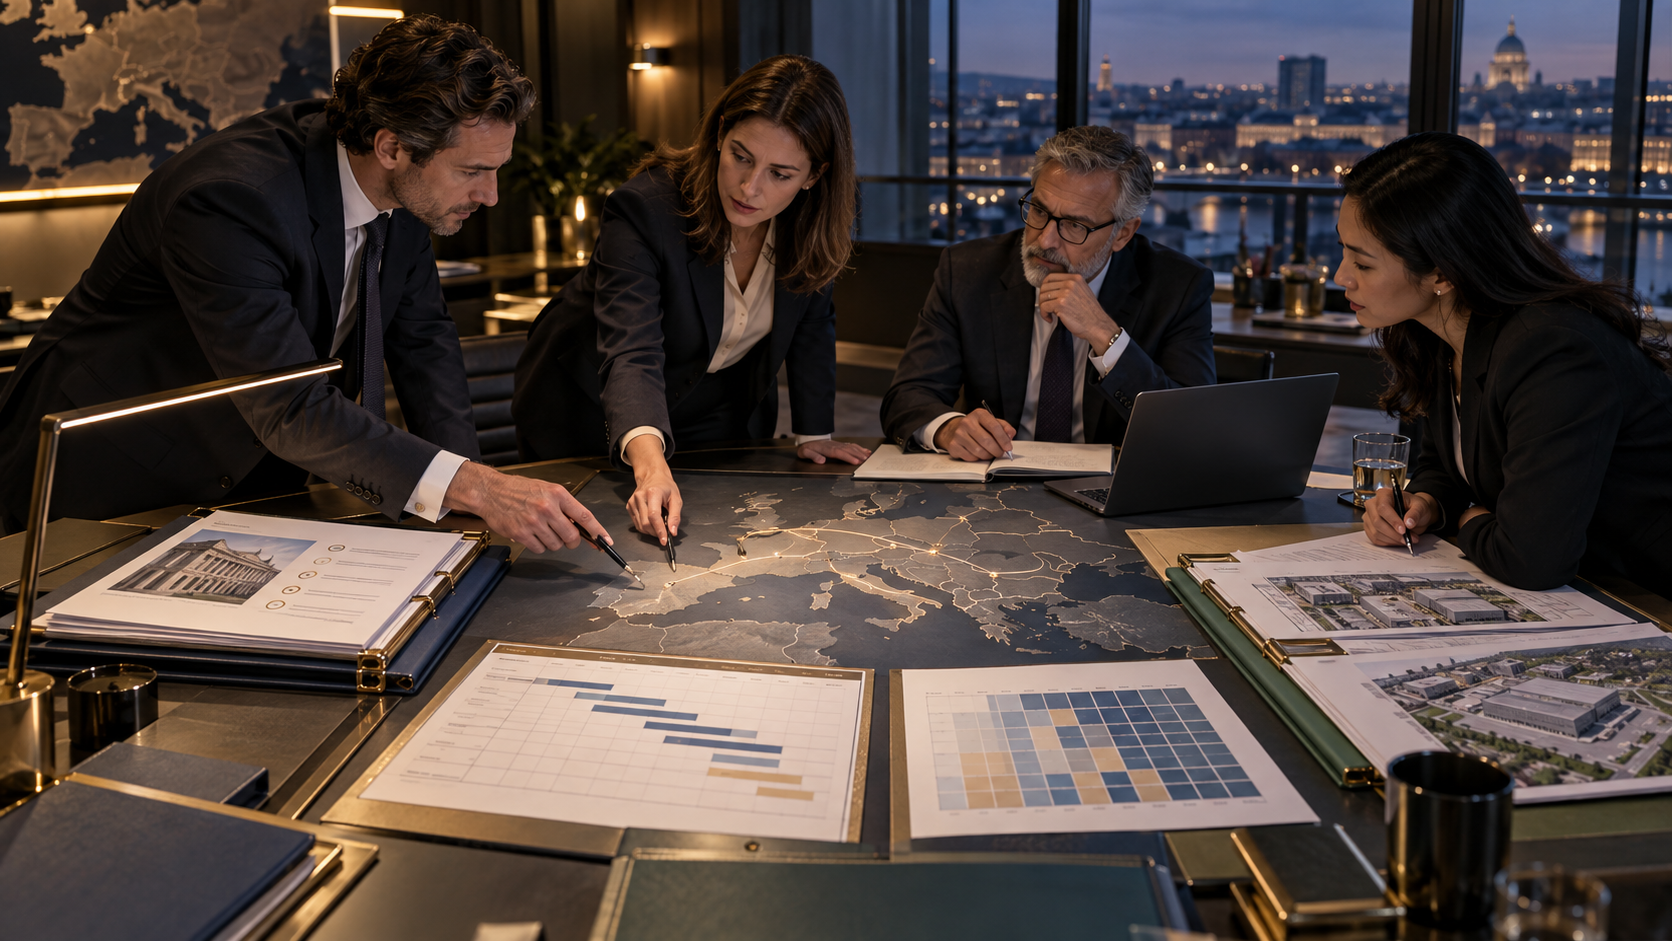
L’opération ne se réalise pas lorsqu’un seul chantier est prêt. Elle se réalise lorsque les autorisations, les fonds disponibles, l’exécution de change et la préparation opérationnelle peuvent converger à la même date.
Une acquisition transfrontalière peut reposer sur une thèse stratégique claire, un prix convenu et des équipes dirigeantes mobilisées. Elle peut néanmoins perdre de la valeur entre la signature et la réalisation.
Une autorité demande des informations complémentaires. Une condition de financement renvoie à une date butoir construite sur une autre hypothèse. Le prix est fixé dans une devise tandis que le financement et les comptes de l’acquéreur sont libellés dans une autre. Les équipes préparent le premier jour, mais certaines informations ou coordinations ne peuvent légalement franchir la frontière qui précède la prise de contrôle.
Chaque chantier peut être bien conduit. L’opération reste fragile si ses quatre calendriers ne coïncident pas.
Le rôle du conseil n’est pas d’accélérer chaque calendrier à n’importe quel prix. Il consiste à identifier les dépendances, à distinguer les risques contrôlables et à éviter que le chantier le plus lent ne rende les autres caducs.
La signature ouvre le chemin critique ; elle ne clôt pas l’opération
Le récit public d’une acquisition passe souvent de l’annonce à la réalisation comme si l’intervalle n’était qu’administratif. En pratique, la signature crée un portefeuille d’obligations conditionnelles.
L’acquéreur peut avoir besoin d’autorisations au titre du contrôle des concentrations, des investissements étrangers, de la sécurité nationale ou d’un secteur réglementé. Les engagements de financement peuvent comporter des conditions, des dates d’expiration et des modalités de tirage. L’exposition de change évolue pendant ces procédures. La cible doit continuer à fonctionner de manière indépendante jusqu’au transfert légal du contrôle, alors même que les deux parties préparent le lendemain de la réalisation.
La mesure pertinente n’est donc pas la durée de chaque chantier pris séparément. C’est leur chemin critique commun.
Une prolongation réglementaire peut accroître le coût d’une couverture ou repousser l’exposition au-delà de la maturité initialement retenue. La date limite du financement peut précéder la date réaliste d’obtention des autorisations. Un retard peut rendre obsolètes les budgets, les hypothèses de synergies ou la désignation des responsables d’intégration. Une modification du périmètre destinée à satisfaire une autorité peut changer les besoins de financement, l’analyse fiscale ou le périmètre opérationnel préparé par les équipes.
Le conseil doit voir ces conséquences avant la signature, non les découvrir fonction par fonction.
Premier calendrier : les autorisations forment une carte juridictionnelle, non un dossier unique
Une opération transfrontalière peut déclencher plusieurs régimes d’examen, chacun doté de ses propres critères, exigences d’information et délais. Le contrôle des concentrations traite de concurrence. Les régimes d’investissements étrangers et de sécurité nationale examinent d’autres risques. Les secteurs réglementés peuvent imposer un consentement distinct au changement de contrôle. Les règles locales peuvent dépendre des activités, actifs, clients, technologies, licences ou de la chaîne de détention de la cible, pas seulement de son siège.
Pour les concentrations de dimension européenne, la Commission européenne indique que la notification est obligatoire et que l’opération ne peut être mise en œuvre avant sa notification ou une décision la déclarant compatible. Cela ne signifie pas que toute acquisition transfrontalière européenne relève de Bruxelles. Cela montre pourquoi l’analyse des juridictions et des seuils doit commencer tôt.
La carte évolue également. En juin 2026, la Commission a annoncé de nouvelles règles européennes sur le filtrage des investissements étrangers, avec un périmètre élargi, des mécanismes obligatoires dans tous les États membres et des exigences procédurales minimales, assorties d’une période de mise en œuvre de 18 mois. Les mécanismes et procédures nationaux peuvent donc ne pas être uniformes pendant la transition, qui doit être suivie pays par pays plutôt que traitée comme un dossier européen unique remplaçant les analyses nationales.
Le Royaume-Uni offre un autre exemple. Ses orientations relatives au National Security and Investment Act identifient des secteurs sensibles dans lesquels certaines acquisitions peuvent nécessiter une notification obligatoire et une autorisation préalable à la réalisation. Les conséquences et seuils sont propres à ce régime ; ils ne doivent pas être transposés à une autre juridiction.
L’OCDE met en évidence une difficulté supplémentaire : les autorités saisies d’une même opération transfrontalière peuvent différer dans leurs procédures et leurs analyses, voire aboutir à des décisions différentes. Le calendrier de l’une ne prédit pas celui de l’autre.
Avant la signature, le conseil devrait disposer d’une carte réglementaire distinguant :
- les notifications certaines des procédures possibles ou volontaires ;
- l’acceptation d’un dossier de son autorisation au fond ;
- les délais légaux du temps nécessaire, en pratique, à la préparation d’informations complètes ;
- les autorisations qui suspendent la réalisation des procédures pouvant se poursuivre ensuite ;
- les remèdes ou conditions susceptibles de modifier le périmètre ou l’économie de l’opération.
Une fourchette de dates dépourvue de ces distinctions n’est pas un plan de réalisation.
Deuxième calendrier : le financement doit encore être disponible lorsque l’autorisation arrive
Le financement est souvent qualifié de « ferme » avant d’avoir été relié au calendrier réglementaire et aux modalités de réalisation.
Les questions utiles sont plus précises. Quand les engagements expirent-ils ? Quelles conditions doivent être remplies pour tirer les fonds ? La structure peut-elle absorber un retard, un remède, l’exclusion d’un actif ou une modification du périmètre ? Quand les commissions commencent-elles à courir ? Quels éléments dépendent d’une syndication, de sûretés, de garanties locales ou de flux transitant par plusieurs juridictions ? Que se passe-t-il si l’autorisation intervient à l’approche de la fin de la période de disponibilité ?
Le modèle d’acquisition doit distinguer les sources et emplois à la signature, à la date de réalisation attendue et en cas de retard. Il doit inclure les coûts de transaction, le refinancement éventuel de la dette de la cible, le besoin en fonds de roulement, la trésorerie minimale, la fiscalité lorsqu’elle est pertinente et les coûts de séparation liés à d’éventuels remèdes. Il doit également distinguer les montants estimés de ceux qui sont contractuellement fixés.
Le dossier principal du conseil n’a pas besoin de reproduire chaque document de financement. Il doit en revanche présenter clairement les conditions, les marges de flexibilité, les échéances et le responsable de chaque point non résolu.
La résilience du financement ne consiste pas à maximiser l’effet de levier. Il s’agit de vérifier que les fonds resteront suffisants et mobilisables dans les mêmes scénarios que ceux retenus pour les délais réglementaires et la performance opérationnelle.
Troisième calendrier : l’exposition de change commence avant que l’actif n’appartienne à l’acquéreur
Lorsque le prix, la devise de financement, les flux de trésorerie de la cible et la monnaie de présentation de l’acquéreur diffèrent, l’opération comporte plusieurs expositions de change — et non une seule.
La première concerne le prix entre la signature et le paiement. Un prix fixé dans la devise de la cible peut augmenter ou diminuer dans la monnaie de l’acquéreur pendant l’attente des autorisations. La deuxième concerne le financement : la dette peut être tirée dans une devise qui ne correspond ni au prix ni aux flux futurs de la cible. La troisième apparaît après la réalisation, à travers la conversion comptable et l’exposition opérationnelle de l’activité acquise.
Ces risques n’ont pas le même horizon et ne se résolvent pas par un ratio de couverture unique.
La décision doit commencer par une chronologie : à quel moment l’obligation devient-elle suffisamment certaine, quels événements peuvent la retarder ou l’annuler, quand les fonds devront-ils être livrés et quelles devises serviront la structure de financement après la réalisation ? L’économie de l’opération doit ensuite être testée selon la date prévue, une date retardée, un périmètre réduit et l’abandon de l’opération.
Une couverture peut réduire une incertitude de change déterminée ; elle ne supprime pas le risque transactionnel. Si la réalisation est repoussée ou n’a pas lieu, la couverture peut devoir être prolongée, dénouée ou remplacée. Les instruments introduisent leurs propres risques de contrepartie, liquidité, opérationnels et juridiques. La BRI les distingue dans le cycle de vie des opérations de change, même si ses orientations s’adressent aux banques et non aux acquéreurs industriels.
Le conseil devrait donc approuver une politique d’exposition et une délégation de décision, non une opinion spéculative sur les devises. L’exécution relève des institutions financières autorisées, de la trésorerie et des conseils compétents de l’entreprise.
Quatrième calendrier : l’intégration doit être prête avant la réalisation tout en restant du bon côté de la frontière
L’intégration présente un paradoxe apparent. Si la planification ne commence qu’après la réalisation, l’acquéreur perd du temps et risque de décevoir salariés, clients et fournisseurs. Si les parties se comportent trop tôt comme une entreprise unique, elles peuvent franchir des limites juridiques ou réglementaires et affaiblir l’indépendance décisionnelle de la cible avant le transfert du contrôle.
La solution ne consiste pas à arrêter la préparation. Elle consiste à en définir le périmètre.
Le travail d’intégration devrait distinguer trois catégories :
Préparable avant la réalisation : hypothèses de gouvernance et de leadership, communications du premier jour, exigences de contrôle et de reporting, priorités de risque opérationnel, dépendances technologiques et de données, et liste ordonnée des décisions.
Préparable sous garanties : informations sensibles sur le plan commercial ou concurrentiel susceptibles de nécessiter des équipes restreintes, des conseils externes, une agrégation, une occultation ou un accès contrôlé sous la supervision de juristes qualifiés.
Exécutable seulement après le transfert du contrôle : modifications des prix, clients, fournisseurs, salariés, systèmes, stratégie commerciale ou autres comportements que les parties ne peuvent légalement coordonner avant la réalisation.
La frontière exacte dépend des faits et des juridictions. Elle doit être déterminée par les conseils juridiques et réglementaires qualifiés. Sur le plan stratégique, le conseil devrait néanmoins exiger un responsable désigné pour cette frontière et un registre unique des décisions exceptionnelles.
La préparation doit aussi être testée au regard d’éventuels remèdes. Si une activité, un contrat, une licence ou une zone géographique est exclu, quelles synergies subsistent ? Quels systèmes, personnes et données sont encore transférés ? Le financement demeure-t-il cohérent ? Un plan conçu uniquement pour le périmètre signé n’est pas prêt pour une autorisation conditionnelle.
Les quatre calendriers interagissent à travers six points de rupture
La plupart des risques d’exécution apparaissent aux interfaces plutôt qu’au sein d’un chantier unique.
Incohérence des dates butoirs. Le scénario réglementaire défavorable dépasse la période de disponibilité du financement, la maturité de la couverture ou la date limite contractuelle.
Incohérence de périmètre. Un remède, une séparation ou une condition modifie les actifs, les résultats, la trésorerie, les hypothèses de synergies ou le plan d’intégration, mais les autres modèles continuent d’utiliser le périmètre d’origine.
Incohérence de devises. Le prix, le service de la dette et les flux de la cible sont modélisés séparément, masquant l’exposition combinée.
Incohérence d’information. Les équipes financement, réglementaire et intégration utilisent des données, définitions ou dates de mise à jour différentes.
Incohérence d’autorité. Personne ne sait qui peut prolonger une couverture, accepter un remède, modifier le financement ou réviser le plan d’intégration dans les limites convenues.
Incohérence du premier jour. La réalisation juridique est assimilée à la préparation opérationnelle alors que les accès, banques, reportings, licences, équipes ou systèmes ne sont pas prêts à fonctionner de manière sûre.
Ces défaillances sont autant des problèmes de gouvernance que des problèmes techniques. Chacune devrait avoir un responsable, un déclencheur, une voie d’escalade et une date limite de décision.
Un tableau de bord, quatre calendriers
Le tableau de bord du conseil entre la signature et la réalisation doit être assez concis pour être utilisé et assez précis pour exposer les dépendances. Pour chaque calendrier, il devrait indiquer :
- la prochaine décision ou le prochain livrable ;
- le calendrier de base, le scénario défavorable et la borne extérieure ;
- les hypothèses partagées avec un autre chantier et la date de leur dernière vérification ;
- la conséquence financière ou stratégique d’un retard ;
- la personne habilitée à agir ;
- le point à partir duquel la structure de l’opération ou l’autorisation du conseil doit être réexaminée.
Le tableau devrait ensuite présenter une prévision intégrée de réalisation. Celle-ci n’est pas la moyenne de quatre dates optimistes. C’est la première date crédible à laquelle les conditions de réalisation, les fonds, l’exécution de change et un niveau minimal de préparation opérationnelle peuvent coexister.
Le conseil doit également savoir quel calendrier ne peut être accéléré. Ajouter des conseils n’oblige pas une autorité à décider. Prolonger un financement ne corrige pas un dossier d’information insuffisant. Une couverture ne sauve pas une thèse d’acquisition faible. Un plan d’intégration ne peut présumer d’un contrôle que l’entreprise n’a pas encore.
Le calendrier le plus lent entre dans le prix de l’opération
Le prix est négocié à la signature, mais le risque d’exécution continue d’en modifier l’économie effective. Un retard peut augmenter les commissions, prolonger l’exposition de change, mobiliser les dirigeants, modifier la performance de la cible et réduire le temps disponible pour réaliser le plan initial. Un remède peut changer l’actif acquis. Une prolongation du financement peut préserver la certitude à un coût. Une intégration précipitée peut détruire la valeur supposée dans le modèle.
Aucun de ces résultats n’est inévitable. Ils deviennent plus probables lorsque les quatre calendriers sont traités comme des projets spécialisés indépendants.
CGPH Banque peut intervenir comme conseil stratégique et financier sur la croissance transfrontalière et l’analyse d’opérations dans le cadre d’un mandat convenu, notamment en coordonnant le cadre de décision intégré. Les travaux juridiques, fiscaux, comptables, réglementaires, de secrétariat juridique, techniques et de mise en œuvre locale restent du ressort des professionnels qualifiés responsables. La mise à disposition ou la prise ferme de financements, l’exécution d’opérations de change et les autres activités réglementées relèvent des institutions autorisées et des parties compétentes. Les autorisations, le financement, les taux de change, le calendrier et la réalisation ne peuvent être garantis.
L’objectif n’est pas de faire courir chaque calendrier plus vite. Il est d’empêcher l’un d’eux de rendre les autres inutiles.
Références et lectures complémentaires
- Commission européenne, Mergers procedures
- Commission européenne, EU strengthens its foreign investment screening framework, 26 juin 2026
- Gouvernement britannique, orientations relatives au National Security and Investment Act, mises à jour le 15 juillet 2026
- OCDE, Challenges and sources of divergence in cross-border merger review, 25 octobre 2024
- Banque des règlements internationaux, Foreign exchange risks, 1er janvier 2026
Cet article est fourni à titre d’information générale uniquement. Il ne constitue ni un conseil en investissement, transaction, financement, change, droit, fiscalité, comptabilité ou réglementation, ni une recommandation, une offre ou une sollicitation. Les résultats en matière d’autorisations, de financement, de change et d’intégration dépendent de l’opération, des juridictions, des documents, des contreparties et des conditions de marché. Toute décision doit être prise avec les conseils qualifiés ou autorisés compétents.