Pour un data centre, la première due diligence porte sur l’électricité
Un site n’est pas prêt à être alimenté parce qu’un volume de mégawatts figure dans une lettre de raccordement, une présentation commerciale ou un modèle financier. L’analyse commence lorsque capacité, calendrier, résilience et responsabilités contractuelles peuvent être examinés ensemble.
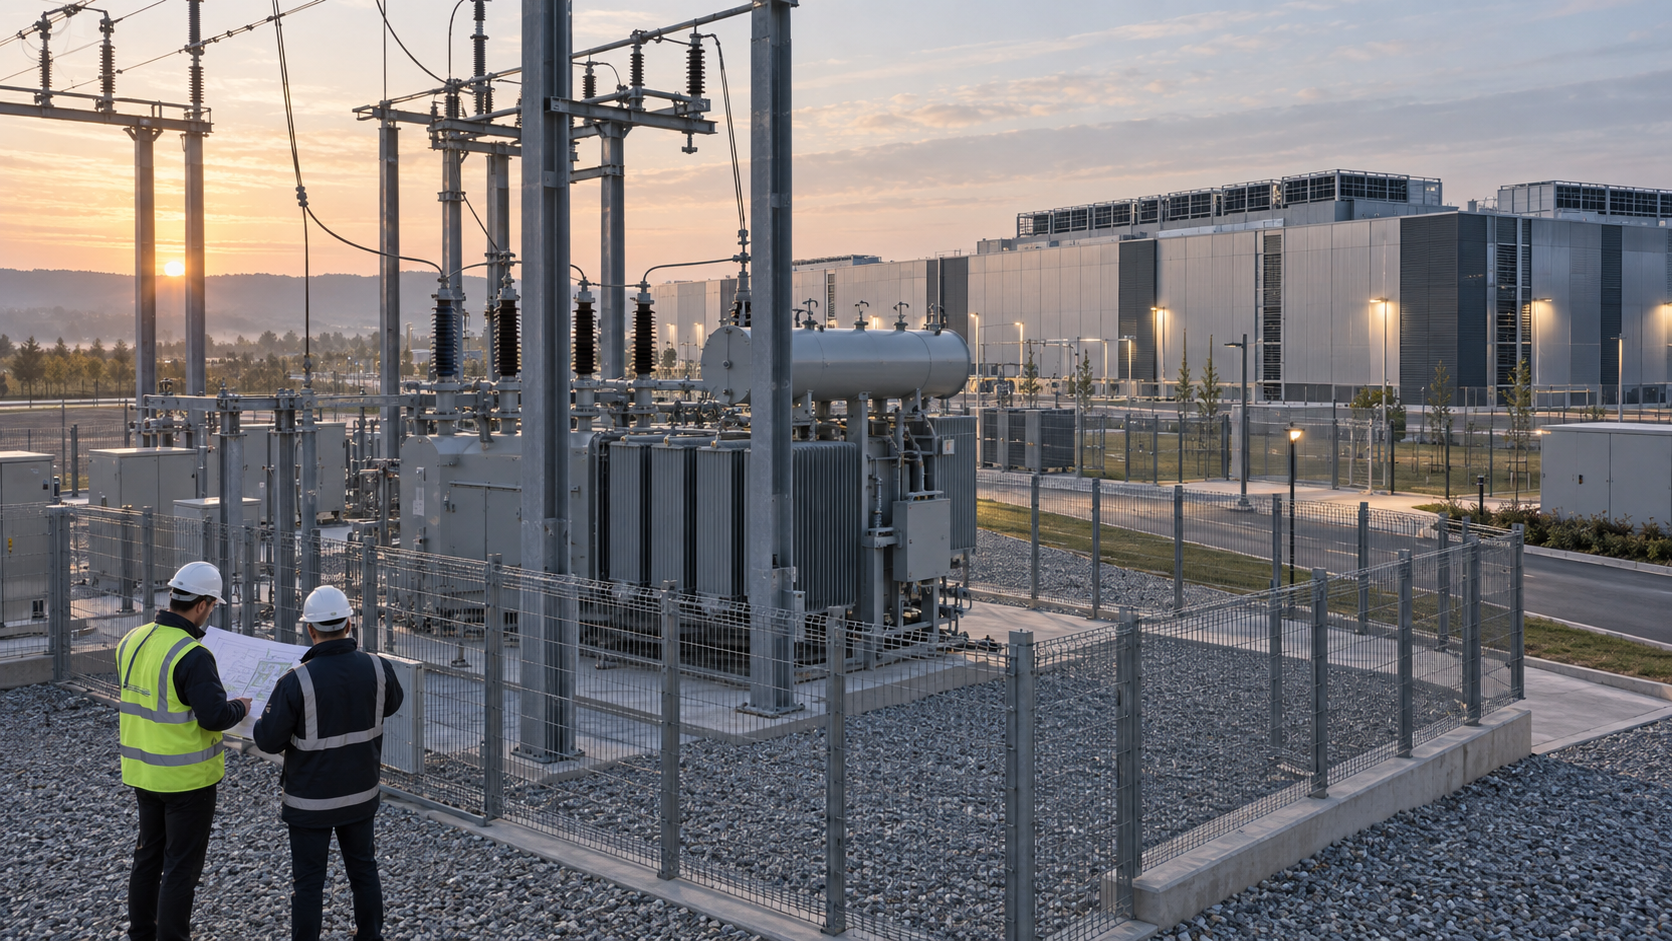
Le marché des data centres est souvent présenté sous l’angle de la demande : intelligence artificielle, migration vers le cloud et ampleur des projets annoncés. L’Agence internationale de l’énergie estime désormais que la consommation mondiale d’électricité des data centres pourrait passer d’environ 485 TWh en 2025 à 950 TWh en 2030. Elle souligne toutefois que les raccordements, les transformateurs, les procédures d’autorisation et le financement conditionnent la vitesse à laquelle les capacités annoncées deviennent des infrastructures opérationnelles.
Pour un investisseur, un prêteur ou un utilisateur, la distinction est essentielle. Le foncier peut être sécurisé, l’autorisation d’urbanisme paraître accessible et la demande de raccordement afficher une puissance importante. Aucun de ces éléments, pris isolément, ne permet de savoir quand une alimentation ferme sera disponible, quels travaux seront nécessaires, qui en supportera le coût ni à quel rythme les clients utiliseront la capacité.
Capacité réservée ne signifie pas capacité livrée
La due diligence électrique doit distinguer au moins six étapes trop souvent ramenées à un seul chiffre : demande initiale, position dans la file, offre de raccordement acceptée, réalisation des travaux de réseau, mise sous tension et alimentation opérationnelle fiable. Chaque étape comporte ses propres conditions, coûts et points de rupture.
La France illustre cet écart. RTE indiquait en mai 2026 que près de 18 GW avaient été réservés pour environ 80 projets de data centres, contre environ 5 GW pour une quarantaine de projets fin 2024. RTE précisait également que les installations raccordées depuis deux à trois ans n’utilisaient en moyenne qu’environ 20 % de la puissance demandée, tandis que les opérateurs estimaient qu’il faudrait dix à quinze ans pour atteindre environ 80 % de cette consommation.
Cela ne signifie pas que les projets sont fragiles. Cela montre que le calendrier du réseau, celui de la construction et celui de la montée en charge commerciale ne coïncident pas. Une analyse robuste doit modéliser les trois au lieu de traiter la puissance annoncée comme une capacité de revenus immédiate.
Sept questions avant d’investir
1. Quel est le statut juridique et technique du raccordement ? Une demande, une réservation et une alimentation mise sous tension ne sont pas équivalentes. L’analyse doit recenser les conditions suspensives, acomptes, jalons, délais d’expiration et conséquences d’un retard ou d’un changement de périmètre.
2. Quels travaux déterminent réellement la date ? Nouveaux postes, câbles souterrains, transformateurs ou renforcements en amont peuvent être nécessaires. La question n’est pas seulement la date annoncée, mais le chemin critique, l’exposition aux délais d’approvisionnement et les éléments qui l’étayent.
3. Quelle est la fermeté de l’alimentation et comment la résilience est-elle assurée ? La puissance nominale ne décrit ni les droits d’effacement, ni le risque de coupure, ni l’architecture nécessaire au niveau de service visé. Réseau, secours, stockage et redondance doivent être examinés comme un seul système par des ingénieurs qualifiés.
4. Comment la demande montera-t-elle en puissance ? Une coque alimentée, une capacité équipée et une charge client contractualisée sont trois réalités différentes. Les investissements par phase doivent être reliés à des hypothèses crédibles de commercialisation et de déploiement, sans supposer que chaque mégawatt disponible produit un revenu dès le premier jour.
5. Le refroidissement, l’eau et les obligations environnementales suivent-ils la charge ? Le cadre européen accroît la transparence sur les performances énergétiques et hydriques. Refroidissement, réutilisation de chaleur, disponibilité de l’eau et obligations de reporting doivent être traités en amont, et non ajoutés une fois le scénario électrique arrêté.
6. Fibre, accès et autorisations sont-ils alignés ? L’électricité ne compense pas une connectivité faible, des accès contraints ou un parcours d’autorisation incertain. Les critères « fast track » de RTE associent foncier disponible, acceptabilité locale et proximité du réseau à très haute tension. L’actif est un système, pas une parcelle reliée à un câble.
7. Qui supporte le risque de décalage ? Les contrats d’acquisition, baux, marchés de développement et financements doivent répartir le coût des travaux, le retard, l’insuffisance de capacité et l’échec de la mise sous tension. Dates butoirs, ajustements de prix, droits de résiliation et tirages échelonnés sont des outils économiques, pas de simples détails de rédaction.
L’électricité change la discussion sur la valeur
Les indicateurs immobiliers classiques restent utiles, mais deviennent incomplets si le chemin vers la mise sous tension est incertain. Un rendement facial ou un loyer théorique ne compense ni un programme de raccordement non vérifié, ni un poste électrique non financé, ni une montée en charge plus lente que le service de la dette.
Une approche par scénarios est plus solide. Quelle est la valeur du site avant la sécurisation du raccordement ? Quels capitaux doivent être engagés avant que la demande contractualisée soit visible ? Quels jalons modifient la finançabilité ? Que se passe-t-il si la mise sous tension intervient douze mois plus tard, si seule une partie de la puissance est ferme ou si le premier client consomme moins que prévu ?
Ces questions ne conduisent pas à une décote universelle. Elles construisent un lien plus honnête entre les faits techniques et l’économie de la transaction.
Le site réellement prêt à investir
Une opportunité devient investissable lorsque les calendriers du foncier, de l’électricité, de la construction, des clients et des contrats convergent. La due diligence ne supprime pas l’incertitude : elle distingue ce qui relève de la technique, du contrat ou du marché, et identifie qui est rémunéré pour porter chaque risque.
CGPH Banque d’affaires accompagne propriétaires, développeurs et investisseurs dans la définition de la stratégie de transaction, de la structure de capital et des discussions avec les contreparties autour de cette vision intégrée des risques. Les conclusions relatives au réseau, à l’ingénierie, à l’urbanisme, à l’environnement, à l’eau, à la fibre, au droit, à la fiscalité et à la valorisation doivent être établies par des conseils qualifiés.
Sources
- Agence internationale de l’énergie — Key Questions on Energy and AI (2026)
- RTE — Les data centers en chiffres clés
- Commission européenne — Energy performance of data centres
- Règlement délégué (UE) 2024/1364
Cet article est fourni à titre d’information générale et ne constitue pas un conseil en investissement, juridique, fiscal, technique, environnemental ou en valorisation.