La BCE relève ses taux en plein choc énergétique : le conseil doit raisonner sur deux axes
La difficulté n’est plus de constater que les taux montent. Elle consiste à déterminer si le choc énergétique durera assez longtemps — et se diffusera assez largement dans les prix et la demande — pour invalider les hypothèses qui relient budget, liquidité et financement.
La difficulté n’est plus de constater que les taux montent. Elle consiste à déterminer si le choc énergétique durera assez longtemps — et se diffusera assez largement dans les prix et la demande — pour invalider les hypothèses qui relient budget, liquidité et financement.
Le 10 septembre, la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base. À compter du 16 septembre, le taux de la facilité de dépôt s’établira à 2,50 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,90 %.
La décision compte. Pour un conseil d’administration, l’architecture qui l’entoure est plus instructive encore.
La BCE décrit des risques orientés à la hausse pour l’inflation et à la baisse pour la croissance. Son scénario central prévoit une inflation moyenne de 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028, tandis que la croissance atteindrait respectivement 0,9 %, 1,4 % et 1,5 %. Elle publie en parallèle trois scénarios énergétiques — modéré, défavorable et sévère — plutôt que de reposer sur une seule trajectoire pour couvrir tout l’éventail des résultats possibles.
C’est précisément la leçon à retenir pour l’entreprise. Une seule sensibilité — « taux d’intérêt plus ou moins 100 points de base » — ne suffit pas. L’incertitude comporte deux dimensions : la durée du choc et l’ampleur de sa transmission aux coûts, aux prix, aux volumes et au besoin en fonds de roulement.
Il ne s’agit pas de reproduire le modèle macroéconomique de la BCE, mais d’adopter son refus de dépendre d’une trajectoire unique.
Le taux directeur n’est pas toute la chaîne de transmission
La décision de la BCE modifie un point d’ancrage monétaire. Elle ne révèle ni le prix, ni la maturité, ni la disponibilité du prochain crédit, emprunt obligataire ou financement privé d’une entreprise donnée.
En juin et juillet, selon la BCE, les taux des crédits bancaires aux entreprises s’établissaient à 3,8 %, tandis que le coût de la dette de marché des entreprises était de 4,0 % en juillet. Il s’agit d’observations agrégées, non d’offres exécutables. Chaque entreprise reste confrontée à son taux de référence, sa marge de crédit, ses commissions, ses sûretés, ses covenants, sa documentation, l’appétit des prêteurs et son propre calendrier de refinancement.
Le problème le plus immédiat tient au fait qu’un même choc peut agir sur les deux côtés de l’équation financière.
La hausse de l’énergie et des intrants absorbe de la trésorerie. La répercuter dans les prix peut peser sur les volumes ou allonger les négociations commerciales. Des stocks et créances plus élevés en valeur nominale peuvent accroître le besoin en fonds de roulement. Dans le même temps, un durcissement des conditions financières peut réduire la marge de manœuvre au regard des covenants ou renchérir le refinancement. Un budget qui ne déplace que la charge d’intérêt ignore donc l’interaction entre tension opérationnelle et capacité de financement.
La question utile n’est pas seulement : « Que fera la BCE ensuite ? » La BCE indique elle-même ne pas s’engager sur une trajectoire de taux. La bonne question est : « Quelles décisions resteraient robustes si inflation et croissance cessaient d’évoluer ensemble ? »
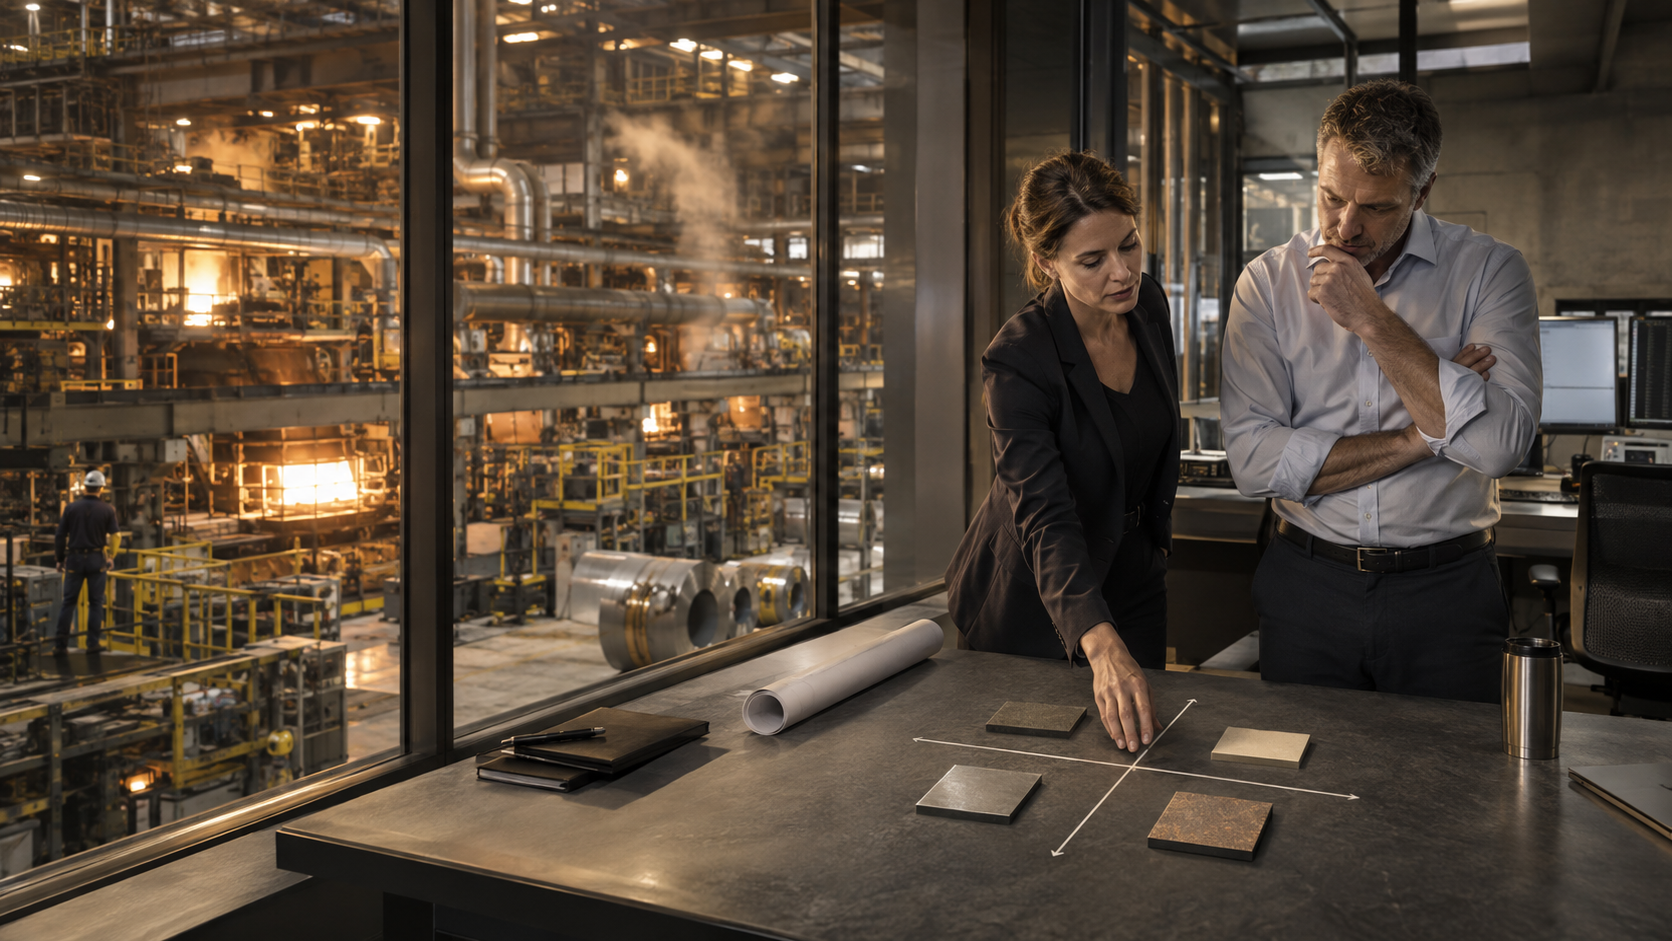
Deux axes plutôt que trois scénarios sans lien entre eux
Le premier axe est la persistance du choc : pendant combien de temps les coûts de l’énergie et des intrants associés resteront-ils significatifs pour l’entreprise ?
Le second est sa propagation : avec quelle force ces coûts se transmettront-ils aux prix fournisseurs, aux salaires, aux tarifs clients, à la demande, aux stocks et aux conditions de financement ?
Le croisement de ces axes fait apparaître quatre états utiles.
1. Choc bref, propagation limitée
Les coûts augmentent, mais la perturbation reste courte et ne modifie pas sensiblement le comportement des clients, la formation des salaires ou l’accès au crédit.
Ce n’est pas un scénario d’inaction. C’est un problème de calendrier de liquidité. La direction doit identifier l’absorption temporaire de trésorerie, confirmer les ressources engagées disponibles et éviter de transformer une perturbation transitoire en décisions permanentes de prix ou de structure financière.
Le principal risque de gouvernance est la réaction excessive : interrompre un investissement stratégique ou accepter un capital long et coûteux pour couvrir un besoin de courte durée.
2. Choc persistant, propagation limitée
Les coûts énergétiques ou les intrants restent élevés, mais la concurrence empêche de les répercuter intégralement alors que la demande demeure relativement résistante.
La marge absorbe le choc. Le chiffre d’affaires peut rester stable tandis que la conversion en trésorerie se détériore. L’EBITDA agrégé risque alors de masquer des économies très différentes selon les produits, les sites et les clients.
Le conseil a besoin d’une analyse de contribution par contrat et unité opérationnelle, d’un pont de besoin en fonds de roulement et d’une distinction entre les investissements qui protègent l’efficacité et ceux qui augmentent simplement la capacité. Le dialogue financier doit commencer avant que la marge de manœuvre des covenants ne soit visiblement consommée.
3. Choc bref, forte propagation
Le mouvement initial de l’énergie s’inverse assez vite, mais ses effets ont déjà atteint les conditions fournisseurs, les salaires, le comportement des clients ou les marchés du financement.
Ce cas révèle une erreur de prévision fréquente : croire que l’impact opérationnel disparaît lorsque le prix de la matière première revient en arrière. Les révisions contractuelles, les accords salariaux, les stocks acquis à un coût élevé et les nouvelles marges de crédit peuvent survivre au choc initial.
La direction doit distinguer les coûts réversibles de ceux qui se sont installés. Pour le bilan, la question est de savoir si l’entreprise peut financer le décalage entre la fin du choc physique et la normalisation des flux de trésorerie.
4. Choc persistant, forte propagation
Les coûts restent élevés et se diffusent aux autres prix, aux salaires, à la demande et aux conditions de crédit. L’entreprise peut alors affronter simultanément une demande réelle plus faible, une conversion de trésorerie plus lente et un capital plus cher.
La réponse ne peut pas se réduire à une provision plus importante dans le budget. Elle appelle des décisions sur le portefeuille d’activités, l’autorité tarifaire, les achats, les investissements, la liquidité, les distributions et la séquence du refinancement. Une acquisition ou une expansion viable dans le scénario central peut nécessiter un autre prix, une autre structure, un autre calendrier ou un mécanisme différent de partage du risque.
L’objet de ce quatrième état n’est pas de prédire une crise. Il est de montrer quelles décisions deviennent irréversibles avant que la dégradation n’apparaisse dans les chiffres publiés.
Construire la matrice à partir des expositions de l’entreprise
Les scénarios de septembre de la BCE font varier l’ampleur et la persistance du choc énergétique, les répercussions internationales, l’incertitude et les effets indirects ou de second tour sur l’inflation. Les fourchettes publiées montrent pourquoi une moyenne macroéconomique ne suffit pas. Pour 2027, par exemple, l’inflation va de 1,9 % dans le scénario modéré à 5,4 % dans le scénario sévère, tandis que la croissance du PIB réel va de 0,4 % dans le scénario sévère à 1,5 % dans le scénario modéré. Ce sont des scénarios des services de la BCE, non des prévisions pour une entreprise particulière.
La matrice d’entreprise doit commencer un niveau plus bas.
Pour chaque site, ligne de produits et groupe de clients significatif, la direction devrait identifier :
- la part des coûts sensible à l’énergie, directement ou via les fournisseurs ;
- le délai avant révision des prix fournisseurs ;
- la capacité contractuelle et commerciale à réviser les tarifs ;
- la réaction probable des volumes à la hausse des prix ;
- le comportement des stocks, créances et dettes fournisseurs dans chaque état ;
- les investissements discrétionnaires, liés à la croissance ou nécessaires à la résilience ;
- les seuils de service de la dette, de covenants et de refinancement ;
- les décisions nécessitant l’accord du conseil, des actionnaires, des prêteurs ou d’une contrepartie.
Le résultat n’est pas un modèle supplémentaire à quarante onglets. C’est la carte des points où une hypothèse opérationnelle rencontre une contrainte financière.
Cinq décisions doivent avoir des déclencheurs explicites
La planification par scénarios n’a de valeur que si elle modifie l’autorité et le calendrier des décisions.
Prix. Qui peut modifier les tarifs, les surcharges, la durée des contrats ou l’indexation ? Quelle preuve déclenche la décision et à quelle vitesse peut-elle être appliquée par segment de clientèle ?
Besoin en fonds de roulement. À partir de quel point les stocks, les créances ou les conditions fournisseurs exigent-ils davantage de liquidité ? Quelles mesures protègent l’exploitation et lesquelles ne font que déplacer la tension vers une contrepartie ?
Investissements. Quels projets sont essentiels à l’efficacité ou à la continuité, lesquels dépendent de la demande et lesquels peuvent être séquencés sans détruire leur économie ?
Financement. Quand la direction doit-elle engager le dialogue avec les prêteurs, tester un amendement, prolonger une échéance ou étudier un capital alternatif ? Le déclencheur doit précéder un problème de covenant, non le constater après coup.
Opérations et distributions. Quel scénario modifie le levier acceptable, la valorisation, le complément de prix, l’apport en fonds propres, le dividende ou le calendrier d’une acquisition ? La décision transactionnelle doit utiliser les mêmes états opérationnels que le plan de financement.
Chaque déclencheur exige un responsable, une source de données, une fréquence de revue et une échéance. « Suivre attentivement » n’est pas une règle de décision.
Le dossier du conseil doit réconcilier trois lectures financières
La matrice à deux axes doit alimenter trois vues reliées entre elles.
La vue résultat présente prix, volumes, mix, coûts des intrants et levier opérationnel. La vue trésorerie ajoute le besoin en fonds de roulement, l’impôt, les investissements, les coûts exceptionnels et leur calendrier. La vue capital intègre le service de la dette, les covenants, les sources de liquidité, les dates de refinancement et les décisions actionnariales.
Ces lectures ne se réconcilient souvent pas parce qu’elles sont préparées par des fonctions différentes à partir d’hypothèses distinctes. Les équipes commerciales utilisent un scénario de volume, les opérations une autre trajectoire énergétique, la trésorerie une autre date d’encaissement et le modèle transactionnel un quatrième périmètre.
Le conseil a besoin d’un registre unique des hypothèses. Pour chaque donnée matérielle, il doit indiquer le responsable, la dernière date de vérification et les modèles affectés. Lorsqu’une hypothèse change, l’entreprise doit savoir quelles décisions recalculer.
Cette discipline compte davantage qu’une précision apparente accrue du modèle.
Tester la séquence, pas seulement le point d’arrivée
Deux entreprises peuvent atteindre le même EBITDA en fin d’année avec des trajectoires de liquidité très différentes. L’une absorbe son besoin en fonds de roulement tôt puis le récupère ; l’autre paraît stable jusqu’à ce qu’un refinancement, une échéance fiscale ou une constitution saisonnière de stocks crée un point bas de trésorerie.
Le conseil doit donc voir la liquidité mois par mois, ou selon les événements pertinents, en incluant le point de trésorerie le plus bas — pas seulement le solde final. Il convient de tester une répercussion tarifaire retardée, des délais fournisseurs raccourcis, des stocks plus importants et un refinancement conclu plus tard que prévu.
La séquence détermine aussi le pouvoir de négociation. Une entreprise qui ouvre ses discussions de financement pendant que sa performance résiste dispose de plus d’options que celle qui attend qu’un covenant ou une échéance crée l’urgence. L’optionalité se construit généralement avant d’être nécessaire.
Ce que la décision de la BCE doit changer dès maintenant
Elle ne doit pas déclencher un pari sur la prochaine réunion. Elle doit provoquer une réconciliation.
Le budget, le plan de liquidité, la prévision de covenants, le calendrier de refinancement et le pipeline transactionnel utilisent-ils les mêmes hypothèses d’énergie, de prix et de volumes ? Distinguent-ils un pic temporaire des intrants d’une propagation installée ? Les actions de la direction sont-elles reliées à des déclencheurs observables ? Le scénario défavorable laisse-t-il assez de temps pour choisir, et non simplement assez de trésorerie pour survivre ?
La BCE a pris sa décision monétaire. L’estimation rapide d’Eurostat publiée le 1er septembre situe l’inflation globale d’août à 3,3 % et celle de l’énergie à 14,3 % ; les données complètes d’août doivent être publiées le 17 septembre. Ces chiffres évolueront. La question de gouvernance demeure : l’entreprise peut-elle mettre à jour un seul système de décision intégré lorsque les éléments changent ?
CGPH Banque peut intervenir, dans le cadre d’un mandat convenu, sur l’architecture des scénarios, l’analyse de la structure de capital, la préparation du financement et les implications transactionnelles. Les décisions de crédit, la prise ferme, le placement, l’exécution de couvertures et les autres activités réglementées relèvent des établissements et parties dûment autorisés. Les conclusions juridiques, fiscales et comptables appartiennent aux conseils qualifiés compétents. La disponibilité du financement, son prix, les conditions de marché et les résultats ne peuvent être garantis.
Un conseil ne contrôle ni le choc ni la prochaine décision monétaire. Il peut en revanche décider si le plan opérationnel et le plan de capital échouent ensemble — ou s’adaptent ensemble.
Références et lectures complémentaires
- Banque centrale européenne, Décisions de politique monétaire, 10 septembre 2026
- Banque centrale européenne, Déclaration de politique monétaire, 10 septembre 2026
- Banque centrale européenne, Projections macroéconomiques pour la zone euro, septembre 2026
- Eurostat, Le taux d’inflation annuel de la zone euro en hausse à 3,3 %, 1er septembre 2026
Cet article est fourni à titre d’information générale uniquement. Il ne constitue pas un conseil en investissement, financement, transaction, droit, fiscalité, comptabilité ou réglementation, ni une recommandation, une offre ou une sollicitation. Les scénarios économiques et les résultats propres à une entreprise dépendent des faits, des documents, des contreparties et des conditions de marché. Toute décision doit être prise avec les conseils qualifiés ou autorisés compétents.